
近くの介護施設から、入居者への出張施術を月契約で頼みたいという話が来た。担当者は最後にこう付け加えます。「請求書には登録番号を入れてもらえますか」。
整骨院の売上の多くは保険の施術で、そこに消費税はかかりません。ところが骨盤矯正や物販のような自費の売上には消費税がかかり、インボイスの登録をするかどうかも自費の側で決まります。国税庁の通達とタックスアンサー、令和8年9月に出た税制改正のお知らせをもとに、保険と自費が混ざった個人開業の整骨院を想定して順に確かめます。
保険の施術に消費税がかからないのはなぜか
消費税は、国内で事業として対価を得て行う取引に広くかかる税金です。ただし、社会政策の観点から一部の取引は「非課税」とされていて、公的な医療保険による医療はその代表です。国税庁のタックスアンサーは、健康保険法や国民健康保険法による医療、労災保険や自賠責保険の対象となる医療を非課税の例に挙げ、美容整形や差額ベッドの料金は非課税に当たらないとしています。
出典: 国税庁『No.6201 非課税となる取引』(令和8年4月1日現在法令等)
柔道整復の保険施術は、病院の「療養の給付」とは違い、健康保険法上は「療養費」の支給に当たります。それでも消費税の扱いは同じです。消費税法基本通達6-6-1は、健康保険法・国民健康保険法等に基づく療養費の支給に係る療養を非課税の範囲に含めています。6-6-3では、患者が窓口で払う一部負担金に係る療養も非課税に含まれると念を押しています。
出典: 国税庁『消費税法基本通達 第6章第6節 医療の給付等』(6-6-1・6-6-3)
つまり、窓口で受け取る1〜3割の負担金も、保険者から後で振り込まれる療養費も、どちらも消費税の対象外です。療養費の請求の流れは保険請求の仕組みと受領委任制度で詳しく扱っています。
自費メニュー・物販・自賠責――売上ごとの消費税の違い
保険がきかない施術は、医療保険の制度の外で行う取引です。非課税の範囲に入る根拠がないため、課税の売上になります。慢性的な肩こりへの施術、骨盤矯正、美容目的のメニュー、回数券、サポーターやインソールの販売。名前が「治療」でも、保険の療養費として請求していないものは課税と考えて組み立てたほうが安全です。
| 売上の種類 | 消費税 | 根拠・注意 |
|---|---|---|
| 健康保険・国保・後期高齢者の療養費(受領委任分も含む) | 非課税 | 基本通達6-6-1(1)(2)。窓口の一部負担金も非課税(6-6-3) |
| 労災保険の施術 | 非課税 | 基本通達6-6-1(5) |
| 自賠責保険の損害賠償額の支払に係る療養 | 非課税 | 基本通達6-6-1(6) |
| 生活保護の医療扶助による施術 | 非課税 | 基本通達6-6-1(3) |
| 保険のきかない自費施術・回数券 | 課税(10%) | 非課税の範囲に入らない |
| サポーター・テーピング・サプリなどの物販 | 課税(10%) | 飲食料品に当たる物は税率を別に確認 |
出典: 国税庁『消費税法基本通達 第6章第6節 医療の給付等』(6-6-1・6-6-3) / 出典: 国税庁『No.6201 非課税となる取引』(令和8年4月1日現在法令等)
回数券は、前払いで受け取ったお金が課税の売上になります。前払いのルールそのものは回数券・前払いプランの法律にまとめました。
交通事故の施術は「自賠責の部分」が非課税
交通事故の患者の施術料は、自賠責保険から支払われる損害賠償額に係る療養であれば非課税です(基本通達6-6-1(6))。請求の実務は交通事故(自賠責)の請求の流れを、労災は労災保険の取り扱いを参照してください。
迷うのは、自賠責の限度額を超えて任意保険会社から支払われる部分です。この部分の扱いは、今回調べた国税庁のタックスアンサーと通達の範囲では書かれていませんでした。事故の施術が多い院は、決算前に税理士か所轄の税務署へ確認しておくことをおすすめします。
「売上1,000万円」に保険の売上は入らない
個人事業者は、前々年(基準期間)の課税売上高が1,000万円以下なら、原則として消費税の納税義務が免除されます。ここでいう課税売上高に、非課税の保険売上は含まれません。総売上が2,000万円ある院でも、自費が800万円なら免税事業者のままでいられる、ということです。
出典: 国税庁『No.6501 納税義務の免除』(令和8年4月1日現在法令等)
例外が3つあります。前年1月1日〜6月30日(特定期間)の課税売上高が1,000万円を超えた場合(給与の支払額で判定することもできます)、自分から課税事業者を選んだ場合、そしてインボイス発行事業者の登録をした場合です。登録すると、基準期間の課税売上高にかかわらず納税義務は免除されません。
出典: 国税庁『No.6501 納税義務の免除』(令和8年4月1日現在法令等) / 出典: 国税庁『No.6498 適格請求書等保存方式(インボイス制度)の概要』(令和8年4月1日現在法令等)
自費移行を進めている院は、保険と自費の比率が変わる年に注意が要ります。2年前の自費の売上で判定するため、自費が伸びた年の2年後に、突然課税事業者になります。
売上の構成の目安は整骨院の売上の平均、自費メニューの組み立て方は自費移行のメニュー設計で扱っています。
インボイス制度とは何か、整骨院で求められる場面
インボイス(適格請求書)は、税率や消費税額、登録番号を書いた請求書や領収書です。税務署長の登録を受けた事業者しか交付できず、登録すると番号や氏名が国税庁の公表サイトに載ります。買い手の事業者は、このインボイスを保存していないと、支払った消費税を自分の納税額から差し引けません(仕入税額控除)。
出典: 国税庁『No.6498 適格請求書等保存方式(インボイス制度)の概要』(令和8年4月1日現在法令等)
裏を返すと、買い手が一般の消費者なら、インボイスがあってもなくても何も変わりません。整骨院の患者のほとんどは個人です。医療費控除に使う領収書も、柔道整復師の施術の対価(疲れを癒す、体調を整えるといった治療に直接関係のないものは除く)が対象になるかどうかで決まり、登録番号の有無とは関係がありません。
出典: 国税庁『No.1122 医療費控除の対象となる医療費』(令和8年4月1日現在法令等)
インボイスを求められるのは、相手が消費税を納める事業者の場合です。整骨院で考えられるのは、次のような取引でしょう。
- 介護施設・企業・スポーツチームとの出張施術や巡回の契約
- 企業の福利厚生として、会社が施術料を払う契約
- 他の院やジムへの施術者の派遣、セミナー講師の謝礼
どれも院の売上全体から見れば小さいことが多い取引です。編集部は、患者が個人だけの院なら、インボイスのためだけに登録を急ぐ理由は薄いと考えています。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
登録するか迷ったときの順番
判断は、まず「今すでに課税事業者か」、次に「事業者の取引先がどれくらいあるか」で分かれます。
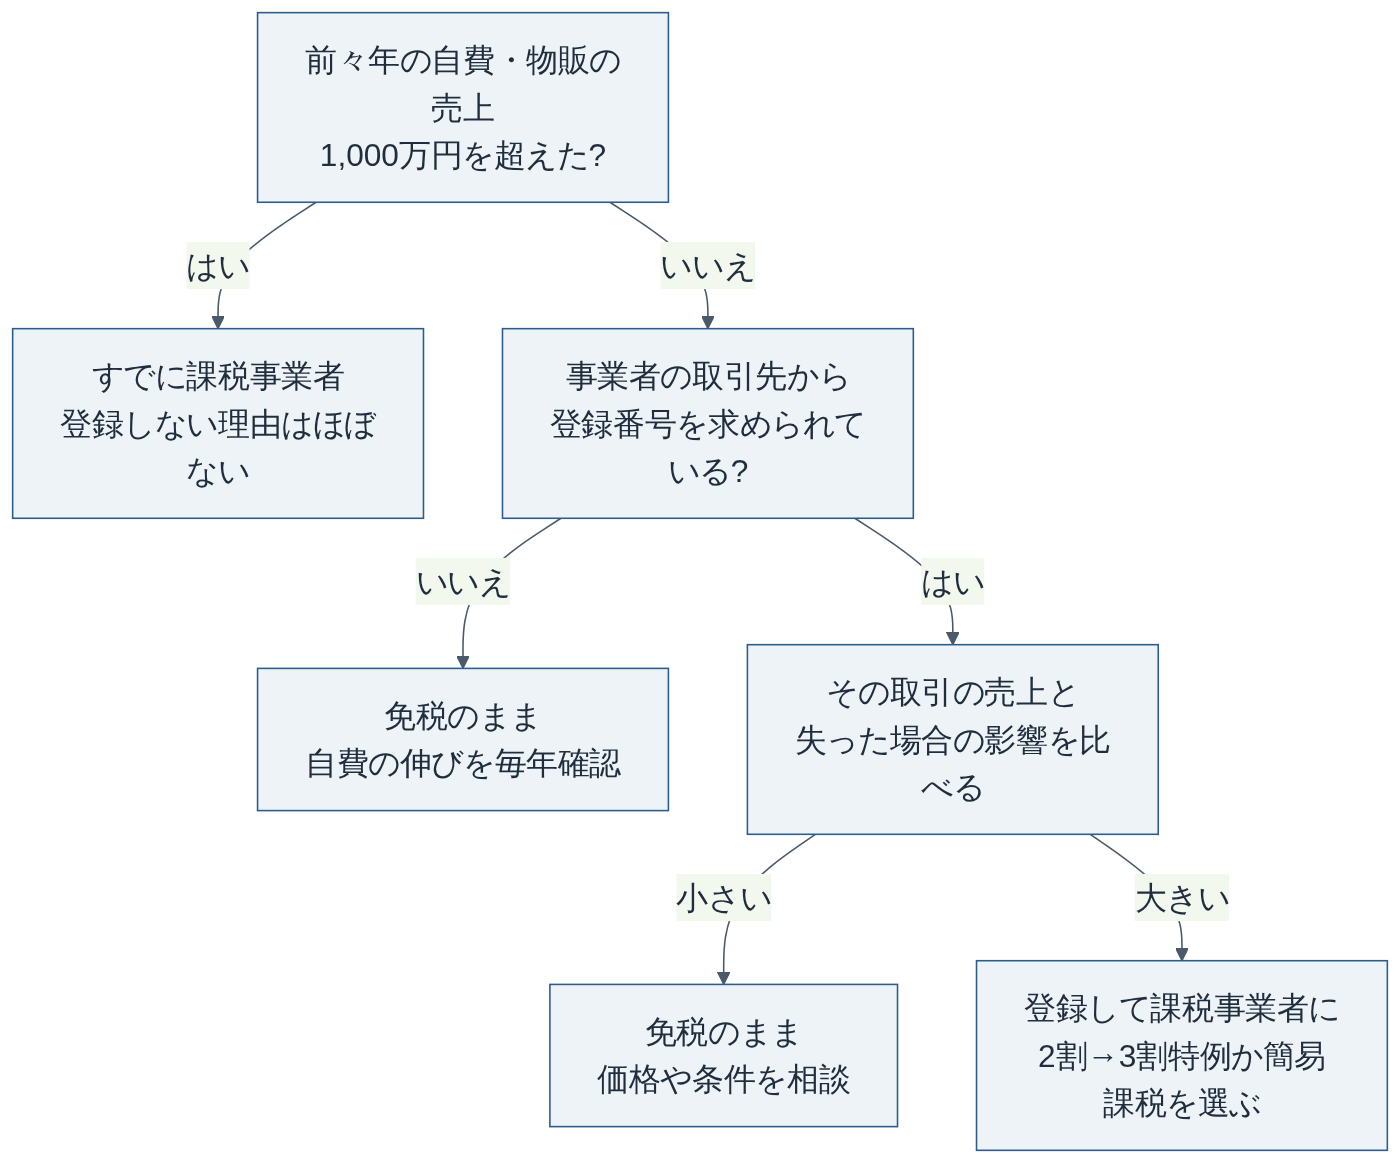
すでに課税事業者の院は、登録しても納める税は変わりません。取引先が控除を受けられるようになる分だけ得です。迷うのは免税事業者の院で、登録すれば自費の消費税を納めることになります。取引先との契約がどれくらいの額か、登録しないと切られるのか、値引きで済むのか。数字にしてから決めても遅くはありません。
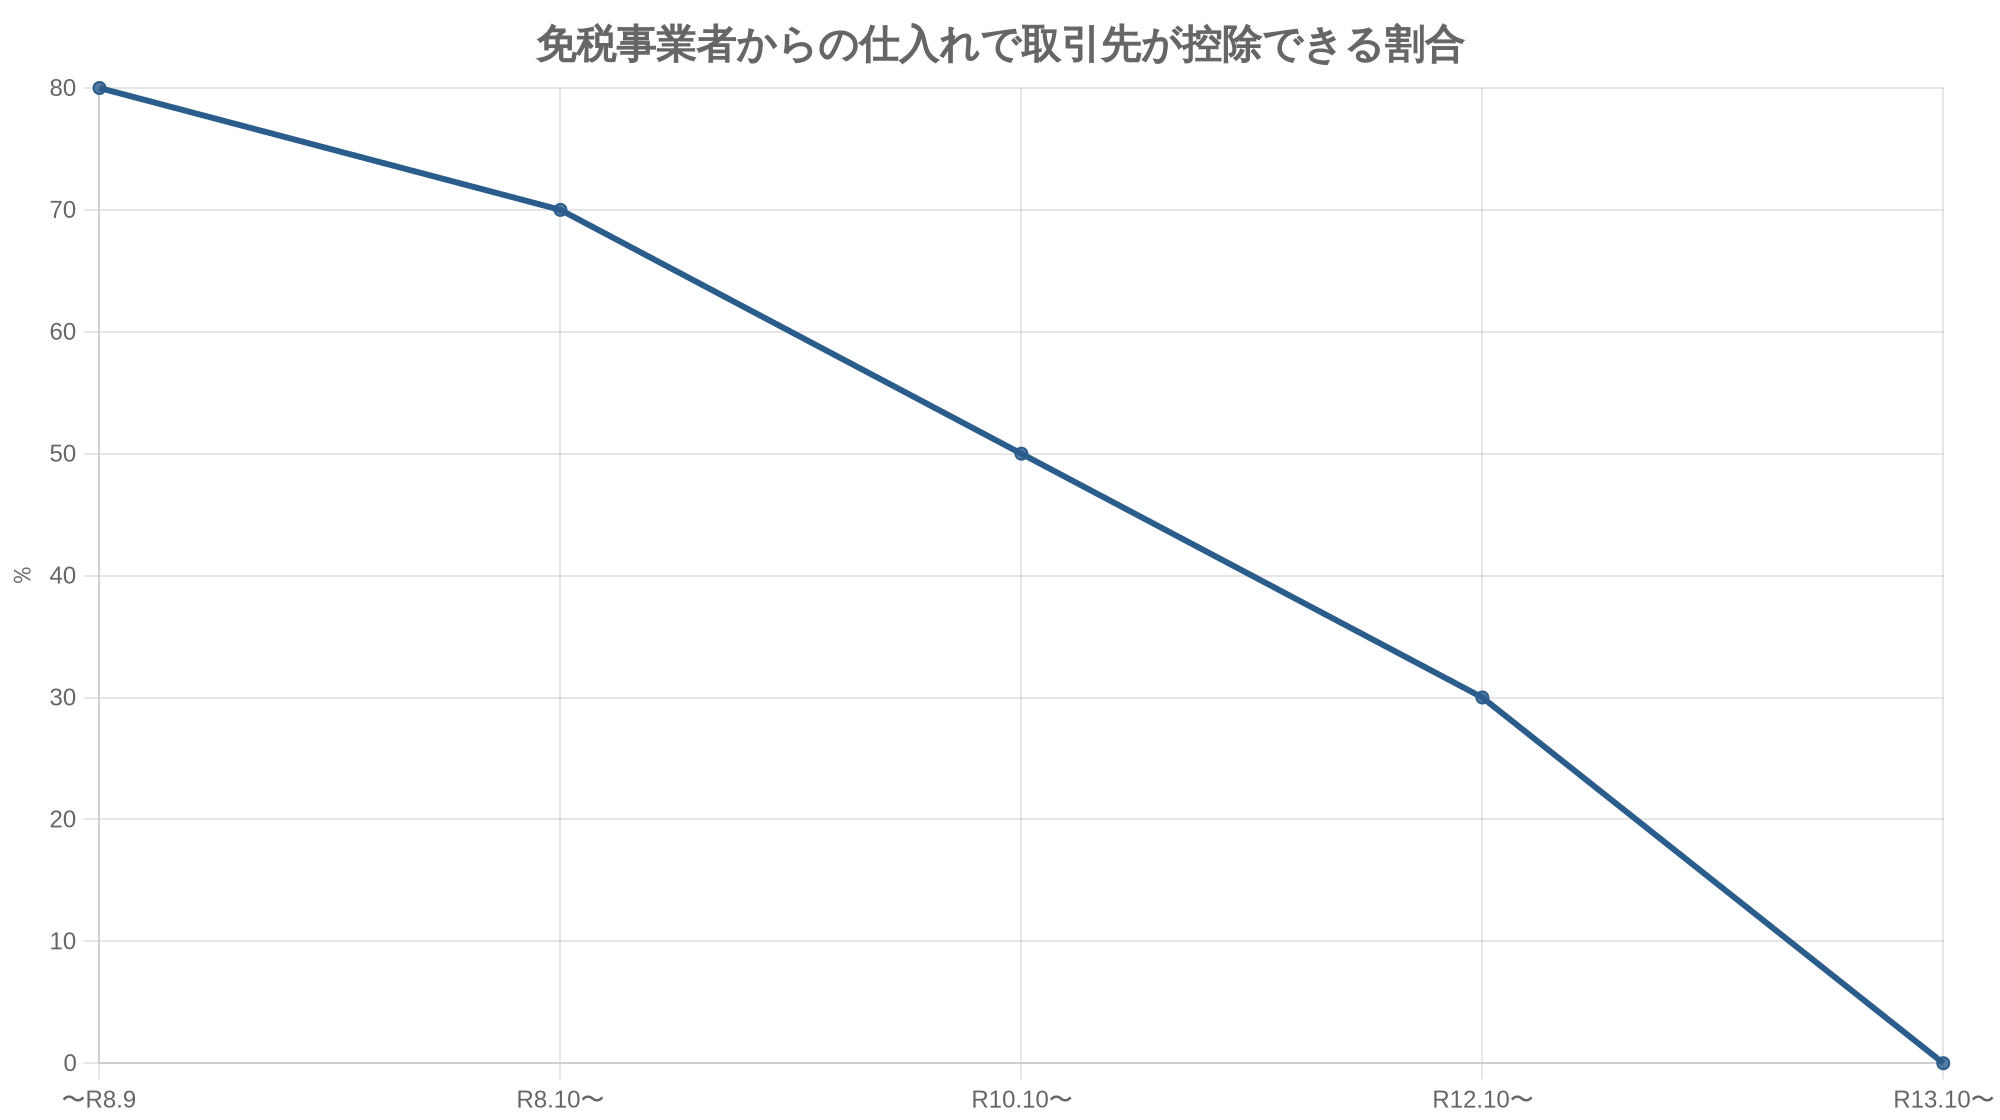
なお、取引先の側にも経過措置があります。免税事業者から仕入れた場合でも、一定の割合を控除できる仕組みで、令和8年10月1日から割合が80%から70%に下がりました。その後は50%、30%と段階的に下がり、令和13年10月1日からは控除できなくなります。取引先が値引きを求めてくるなら、この割合が根拠になっているかもしれません。
出典: 国税庁『個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)』(令和8年9月)
納める消費税を4つの計算で比べると
ここからは想定の数字です。ひとり院長の整骨院で、年間の保険売上が900万円、自費施術の売上が税込660万円、家賃・機器・消耗品などの課税仕入れが税込330万円。この院がインボイス登録をして課税事業者になったとします。自費の税込660万円に含まれる消費税(地方消費税を含む)は60万円です。
| 計算の方法 | 納める額の出し方 | この院の納付額(試算) |
|---|---|---|
| 一般課税(一括比例配分方式) | 売上の税60万円 − 仕入の税30万円×課税売上割合40% | 48万円 |
| 簡易課税(第五種・みなし仕入率50%) | 売上の税60万円 −(60万円×50%) | 30万円 |
| 3割特例(令和9年分・10年分) | 売上の税60万円×30% | 18万円 |
| 2割特例(令和8年分まで) | 売上の税60万円×20% | 12万円 |
出典: 国税庁『No.6401 課税売上割合が95%未満の場合』(令和8年4月1日現在法令等) / 出典: 国税庁『No.6505 簡易課税制度』(令和8年4月1日現在法令等) / 出典: 国税庁『個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)』(令和8年9月)
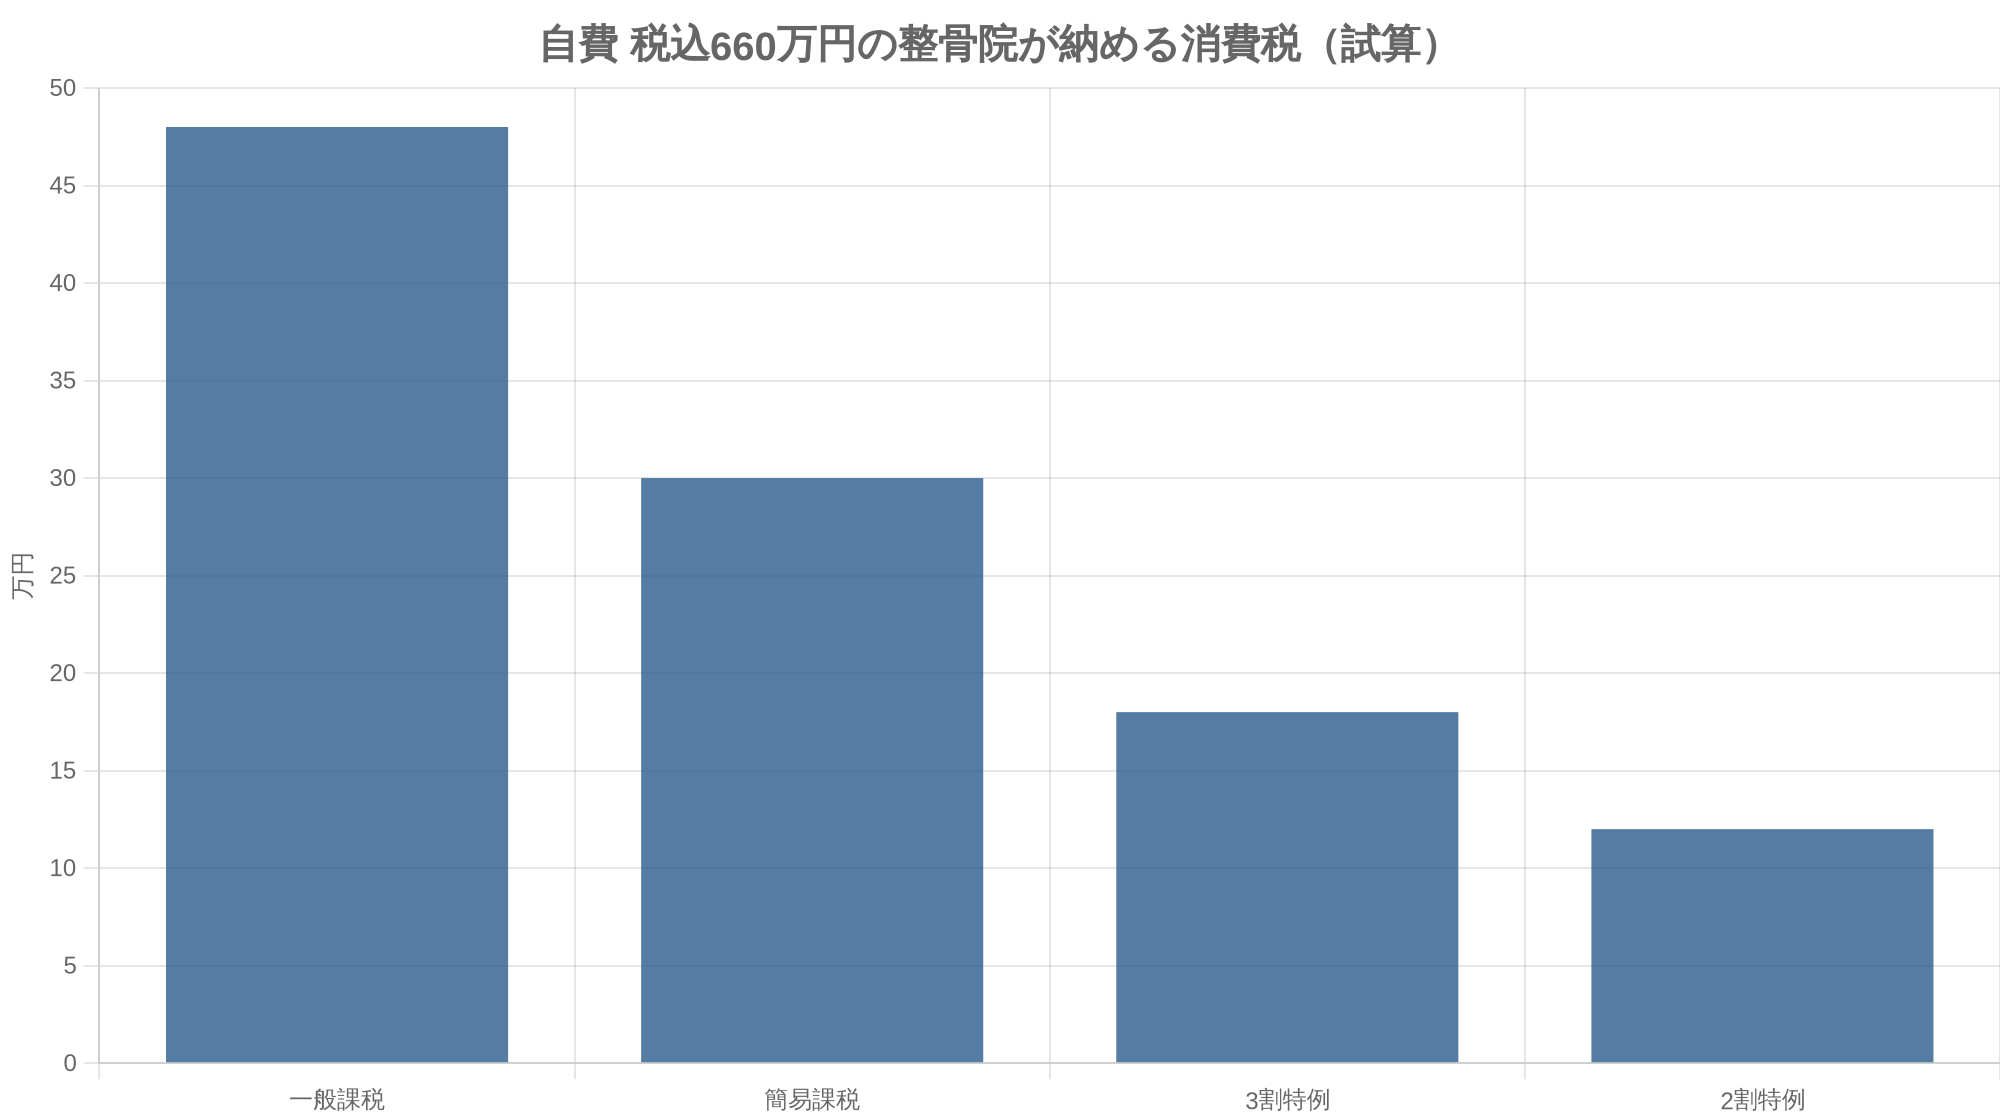
一般課税の数字が大きく出るのは、保険売上があるためです。課税売上割合(課税売上 ÷ 課税売上と非課税売上の合計)が95%未満になると、仕入れの消費税を全額は差し引けず、個別対応方式か一括比例配分方式で計算します。この院では課税売上割合が40%なので、家賃や機器の消費税30万円のうち12万円しか引けません。
出典: 国税庁『No.6401 課税売上割合が95%未満の場合』(令和8年4月1日現在法令等)
保険中心の整骨院にとって、一般課税は不利になりやすい計算方法です。私たちは、免税から登録する院なら、特例の期間が終わったあと簡易課税に移る道筋を最初から描いておくのがよいと考えています。
整骨院は簡易課税の「第五種事業」
簡易課税は、基準期間の課税売上高が5,000万円以下の課税期間に使え、売上の消費税にみなし仕入率を掛けた額を仕入れの税とみなします。事業区分は日本標準産業分類の大分類を基礎に判定し、「医療、福祉」はサービス業等として第五種事業(みなし仕入率50%)に入ります。物販は小売業で、消費者向けなら第二種事業(80%)です。
出典: 国税庁『No.6505 簡易課税制度』(令和8年4月1日現在法令等) / 出典: 国税庁『消費税法基本通達 第13章第2節』(13-2-4)
施術と物販を帳簿で分けていないと、分けていない部分には一番低いみなし仕入率が使われます。物販の多い院は、レジやレセコンで売上の種類を分けて記録しておくと、そのまま納税額の差になります。
出典: 国税庁『No.6505 簡易課税制度』(令和8年4月1日現在法令等)
2割特例は令和8年分まで。その先の3割特例と7割控除
免税事業者がインボイス登録を機に課税事業者になった場合、納付税額を売上税額の2割にできる「2割特例」があります。個人事業者は令和8年分の確定申告までが対象です。令和8年度税制改正で、令和9年分と令和10年分は納付税額を3割にできる「3割特例」が設けられました。
出典: 国税庁『個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)』(令和8年9月) / 出典: 国税庁『No.6498 適格請求書等保存方式(インボイス制度)の概要』(令和8年4月1日現在法令等)
- 令和8年分2割特例の最後の年売上税額の20%を納める。翌年の申告期限までに簡易課税の届出を出せば、翌年から簡易課税に移れる
- 令和8年10月取引先の控除割合が70%に免税事業者からの仕入れで控除できる割合が80%→70%
- 令和9年分・10年分3割特例インボイス登録を機に課税事業者になった個人事業者が対象。売上税額の30%を納める
- 令和10年10月控除割合50%取引先が控除できる割合がさらに下がる
- 令和12年10月控除割合30%令和13年10月からは控除できなくなる
出典: 国税庁『個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)』(令和8年9月)
簡易課税への移り方にも配慮があります。2割(3割)特例を使った翌年の分なら、その年の申告期限までに簡易課税制度選択届出書を出すだけで、その年から簡易課税に切り替えられる仕組みだ。国税庁のお知らせの例では、令和8年分で2割特例を使った場合、令和10年3月31日までに届出書を出せば、令和9年分から簡易課税を使えるとしています。
出典: 国税庁『個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)』(令和8年9月)
試算の院なら、令和9年・10年は3割特例で18万円、令和11年から簡易課税で30万円。この順番が見えていれば、自費の価格を見直す時期も決めやすくなります。
登録したあとに変わる事務
登録番号を通知されたら、事業者向けの請求書や領収書に、登録番号・税率ごとの対価の額と消費税額などを書く必要が出てきます。患者向けの領収書は、受領委任の取扱規程で求められる領収証の発行が先にあり、インボイスの記載事項はそれとは別の話です。
帳簿は、保険売上(非課税)と自費・物販(課税)を最初から分けて記帳します。一般課税なら課税売上割合の計算に、簡易課税なら事業区分の判定に使うからです。確定申告の進め方は接骨院の確定申告と経費、レセコンと会計ソフトのつなぎ方はレセコンの比較を参考にしてください。
登録は、e-Taxソフト(WEB版)でもできます。マイナンバーカードなどの電子証明書と利用者識別番号を先に用意しておくと手間が少なく済みます。
出典: 国税庁『No.6498 適格請求書等保存方式(インボイス制度)の概要』(令和8年4月1日現在法令等)
開業前の院なら、開業届や青色申告の届出と同じタイミングで決めておくと迷いません。届出全体は開業時の届出、資金計画は事業計画書の書き方にあります。
ここが気になる
- Q保険の施術しかしていません。登録は必要ですか?
- A
保険の施術は非課税なので、売上がすべて保険なら課税売上はゼロです。登録しても納める税はほとんど生まれませんが、取引先から求められていないなら、登録する意味もありません。
- Q患者から、領収書に登録番号を入れてほしいと言われました。
- A
個人の患者が医療費控除に使うだけなら、登録番号は必要ありません。医療費控除の対象になるかは、柔道整復師の施術が治療に直接関係するものかどうかで決まります。患者が自分の事業の経費にしたいなど、別の事情がないか聞いてみてください。
- Q登録をやめることはできますか?
- A
届出書を出して登録の効力をなくすことはできますが、出す時期によって効力が切れる年が変わります。課税事業者を自分で選んだ場合は2年間やめられない決まりもあるため、やめる前に所轄の税務署か税理士へ相談してください。
- Q交通事故の患者が多いと、課税売上が増えますか?
- A
自賠責保険の損害賠償額の支払に係る療養は非課税なので、自賠責の範囲の施術料は課税売上に入りません。限度額を超えて任意保険から払われる部分は扱いが分かれる余地があるため、事故の施術が多い院は個別に確認しておくと安心です。
- Q出張先の施設から、登録しないなら値下げしてと言われました。
- A
取引先が免税事業者から仕入れた場合でも、令和8年10月からは支払った消費税相当額の70%を控除できます。失うのは残りの30%分。値下げの幅を話し合うときは、この数字が目安になります。編集部なら、契約額の数%程度の調整で済むのか、それとも登録したほうが手元に残るのかを、試算の表に当てはめて比べてから返事をします。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
参考・出典
- 国税庁「消費税法基本通達 第6章第6節 医療の給付等」(6-6-1〜6-6-3)
- 国税庁「消費税法基本通達 第13章第2節 事業区分の判定」(13-2-4)
- 国税庁 タックスアンサー No.6201「非課税となる取引」
- 国税庁 タックスアンサー No.6501「納税義務の免除」
- 国税庁 タックスアンサー No.6498「適格請求書等保存方式(インボイス制度)の概要」
- 国税庁 タックスアンサー No.6505「簡易課税制度」
- 国税庁 タックスアンサー No.6401「課税売上割合が95%未満の場合」
- 国税庁 タックスアンサー No.1122「医療費控除の対象となる医療費」
- 国税庁「個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)」令和8年9月
参照日: 2026年10月28日(タックスアンサーは令和8年4月1日現在法令等)
