
「売上が1,000万円を超えたら法人化」。開業セミナーや税理士事務所のサイトでよく見る目安ですが、保険の施術が中心の接骨院には、そのまま当てはまりません。
この1,000万円は、消費税の納税義務を判定する数字です。そして判定に使う「課税売上高」に、非課税である療養費の売上は入りません。保険売上が1,500万円あっても、自費が300万円なら消費税の面ではまだ免税事業者のままです。法人化を考える基準は別のところにあります。国税庁の税率表、厚生年金保険法、受領委任の取扱規程をもとに、ひとり院長の接骨院を想定して順番に確かめていきます。
「売上1,000万円」「所得800万円」はどこから来た数字か
よく挙がる目安は2つあります。売上1,000万円と、所得(利益)800万円です。前者は消費税、後者は法人税の税率の区切りから来ています。接骨院の消費税の判定は整骨院のインボイスと消費税で詳しく扱いました。
| よく聞く目安 | もとになっている制度 | 接骨院での注意 |
|---|---|---|
| 売上1,000万円 | 消費税の免税点(前々年の課税売上高) | 療養費の売上は非課税で、判定に入らない |
| 所得800万円 | 中小法人の法人税率が15%→23.2%に変わる区切り | 比べる相手は個人の所得税(5〜45%の累進) |
| スタッフ5人 | 個人事業所の社会保険の強制適用 | 法人は院長1人でも加入が必要 |
出典: 国税庁『No.5759 法人税の税率』(令和8年4月1日現在法令等) / e-Gov法令検索『厚生年金保険法』第6条
接骨院で意味があるのは、2つ目の所得800万円のほうです。ただし、この数字にも前提があります。次の章で、税率を並べて確かめます。
個人の所得税と法人税、税率の違いを並べる
個人の院長が払う所得税は、課税される所得が増えるほど税率が上がる累進課税です。国税庁の速算表では、195万円未満の5%から、4,000万円以上の45%まで7段階に分かれています。
| 課税される所得金額 | 所得税率 | 控除額 |
|---|---|---|
| 195万円未満 | 5% | 0円 |
| 195万円〜330万円未満 | 10% | 9万7,500円 |
| 330万円〜695万円未満 | 20% | 42万7,500円 |
| 695万円〜900万円未満 | 23% | 63万6,000円 |
| 900万円〜1,800万円未満 | 33% | 153万6,000円 |
| 1,800万円〜4,000万円未満 | 40% | 279万6,000円 |
| 4,000万円以上 | 45% | 479万6,000円 |
出典: 国税庁『No.2260 所得税の税率』(令和8年4月1日現在法令等)
これに対して、資本金1億円以下の法人の法人税率は、年800万円以下の部分が15%、800万円を超える部分が23.2%です(令和7年4月1日以後に始まる事業年度。所得が年10億円を超える年は800万円以下の部分も17%)。
出典: 国税庁『No.5759 法人税の税率』(令和8年4月1日現在法令等)
同じ課税所得で、所得税と法人税の本税だけを比べると次のようになります。復興特別所得税、個人の住民税と事業税、法人の住民税と事業税は入れていない、ごく単純な比較です。
| 課税所得 | 個人の所得税(本税) | 法人税(本税) | 差(個人−法人) |
|---|---|---|---|
| 300万円 | 20.2万円 | 45万円 | -24.8万円 |
| 500万円 | 57.2万円 | 75万円 | -17.8万円 |
| 800万円 | 120.4万円 | 120万円 | 0.4万円 |
| 1,000万円 | 176.4万円 | 166.4万円 | 10万円 |
| 1,500万円 | 341.4万円 | 282.4万円 | 59万円 |
出典: 国税庁『No.2260 所得税の税率』(令和8年4月1日現在法令等) / 国税庁『No.5759 法人税の税率』(令和8年4月1日現在法令等) をもとに編集部試算
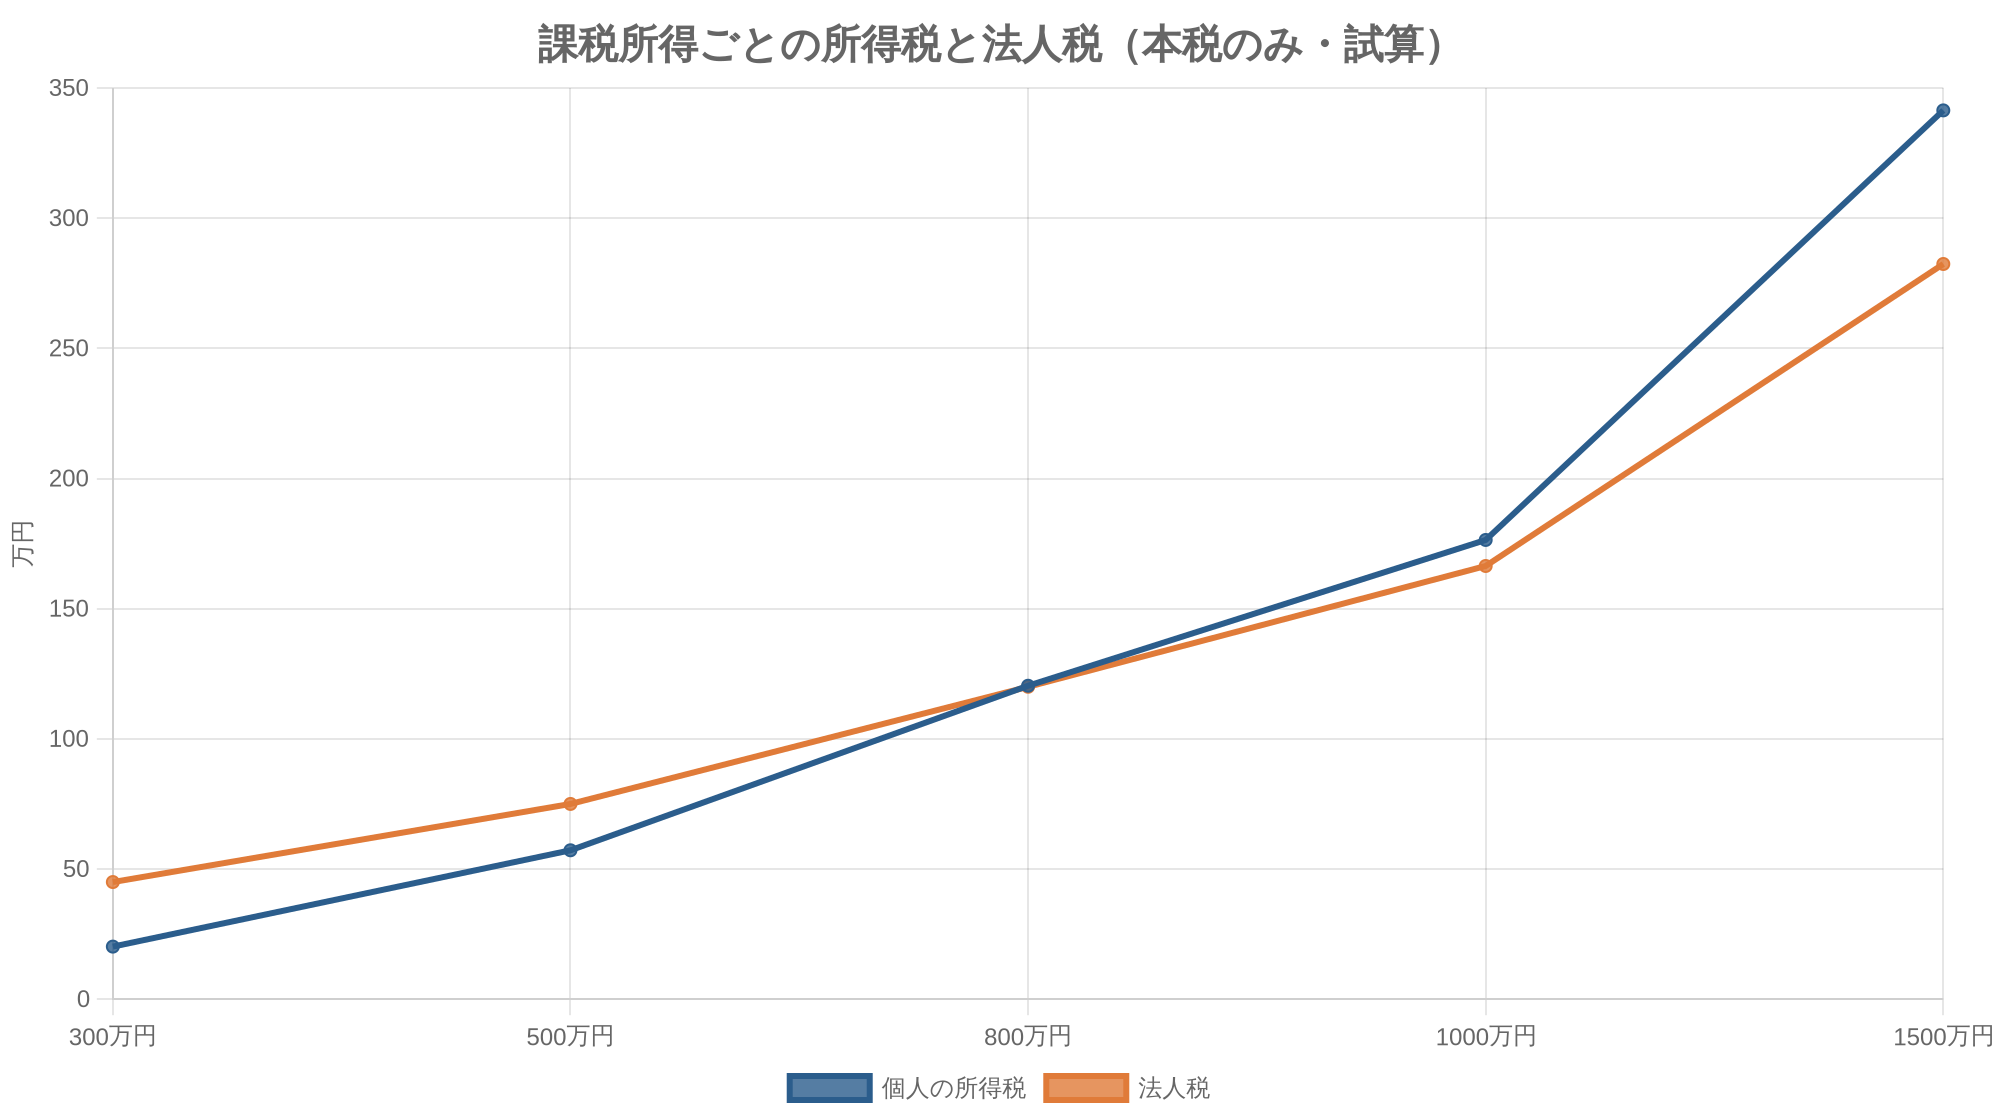
課税所得500万円までは、個人のほうが税額は小さい。800万円でほぼ並び、1,000万円では法人のほうが10万円軽く、1,500万円では差が59万円に広がります。「所得800万円」の目安は、この交差点のことを言っているわけです。
ただ、院の利益をまるごと法人に残す院長はいません。生活費は役員報酬として受け取るので、実際の比較は「報酬にかかる所得税」と「法人に残った分の法人税」の合計になります。
院長の給料にすると「給与所得控除」が使える
法人化すると、院長は法人から役員報酬を受け取る立場になります。給与には、経費の代わりに一定額を差し引ける給与所得控除があります。令和8年分・9年分は、収入が660万円以上850万円以下なら「収入×10%+110万円」、850万円を超えると195万円で頭打ちです。
出典: 国税庁『No.1410 給与所得控除』(令和8年4月1日現在法令等)
想定で計算してみます。利益が年1,000万円のひとり院長の接骨院で、法人化後に役員報酬を年700万円とし、残る300万円を法人の所得にした場合です。所得控除(基礎控除や社会保険料控除)は両方とも考えず、税率の違いだけを見ます。
| 個人のまま | 法人化後 | |
|---|---|---|
| 院長個人の所得 | 事業所得 1,000万円 | 給与所得 520万円(報酬700万円−控除180万円) |
| 院長の所得税 | 176.4万円 | 61.2万円 |
| 法人税 | − | 45万円(300万円×15%) |
| 税の合計 | 176.4万円 | 106.2万円 |
出典: 国税庁『No.2260 所得税の税率』(令和8年4月1日現在法令等) / 国税庁『No.1410 給与所得控除』(令和8年4月1日現在法令等) / 国税庁『No.5759 法人税の税率』(令和8年4月1日現在法令等) をもとに編集部試算
本税だけで見ると、差はおよそ70.2万円。ただし、ここには大きな費用が抜けています。社会保険料です。
社会保険は院長1人でも加入――デメリットはここに集まる
厚生年金保険法第6条は、法人の事業所を「常時従業員を使用する」なら適用事業所としています。日本年金機構の案内でも、株式会社などの法人の事業所は事業主のみの場合を含めて適用事業所です。つまり法人化した時点で、院長1人の接骨院でも健康保険と厚生年金への加入が必要になる。
出典: e-Gov法令検索『厚生年金保険法』第6条 / 日本年金機構『適用事業所と被保険者』
個人の接骨院は事情が違います。個人の事業所が強制適用になるのは、法律に列挙された業種で常時5人以上の従業員がいる場合です。列挙の中には「疾病の治療、助産その他医療の事業」があります。4人以下の個人院なら、院長もスタッフも国民健康保険と国民年金のまま運営できます。
出典: e-Gov法令検索『厚生年金保険法』第6条
厚生年金の保険料率は18.300%で、労使で折半します。役員報酬700万円に単純に掛けると、厚生年金だけで労使合計およそ128万円。実際の額は標準報酬月額の等級で決まるため多少ずれますが、前の章で縮んだ税額を上回ります。個人のままでも国民健康保険料と国民年金保険料は払っているので、比べるのはその差額です。健康保険の料率は都道府県で違うため、協会けんぽの支部ごとの料額表で確かめてください。
出典: 全国健康保険協会『令和8年度 健康保険・厚生年金保険の保険料額表(大阪支部)』
編集部は、社会保険料を「失うお金」とだけ見るのは一面的だと考えています。厚生年金は将来の年金額に反映されますし、スタッフを採るときに「社保完備」と書けるのは求人で目に見える差になります。とはいえ、手取りを増やすための法人化なら、保険料を入れた試算なしに決めるべきではありません。
求人での見せ方は求人の出し方、スタッフの給与水準はスタッフの給与と歩合の設計で扱っています。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
法人化で受領委任の手続きはどう変わるか
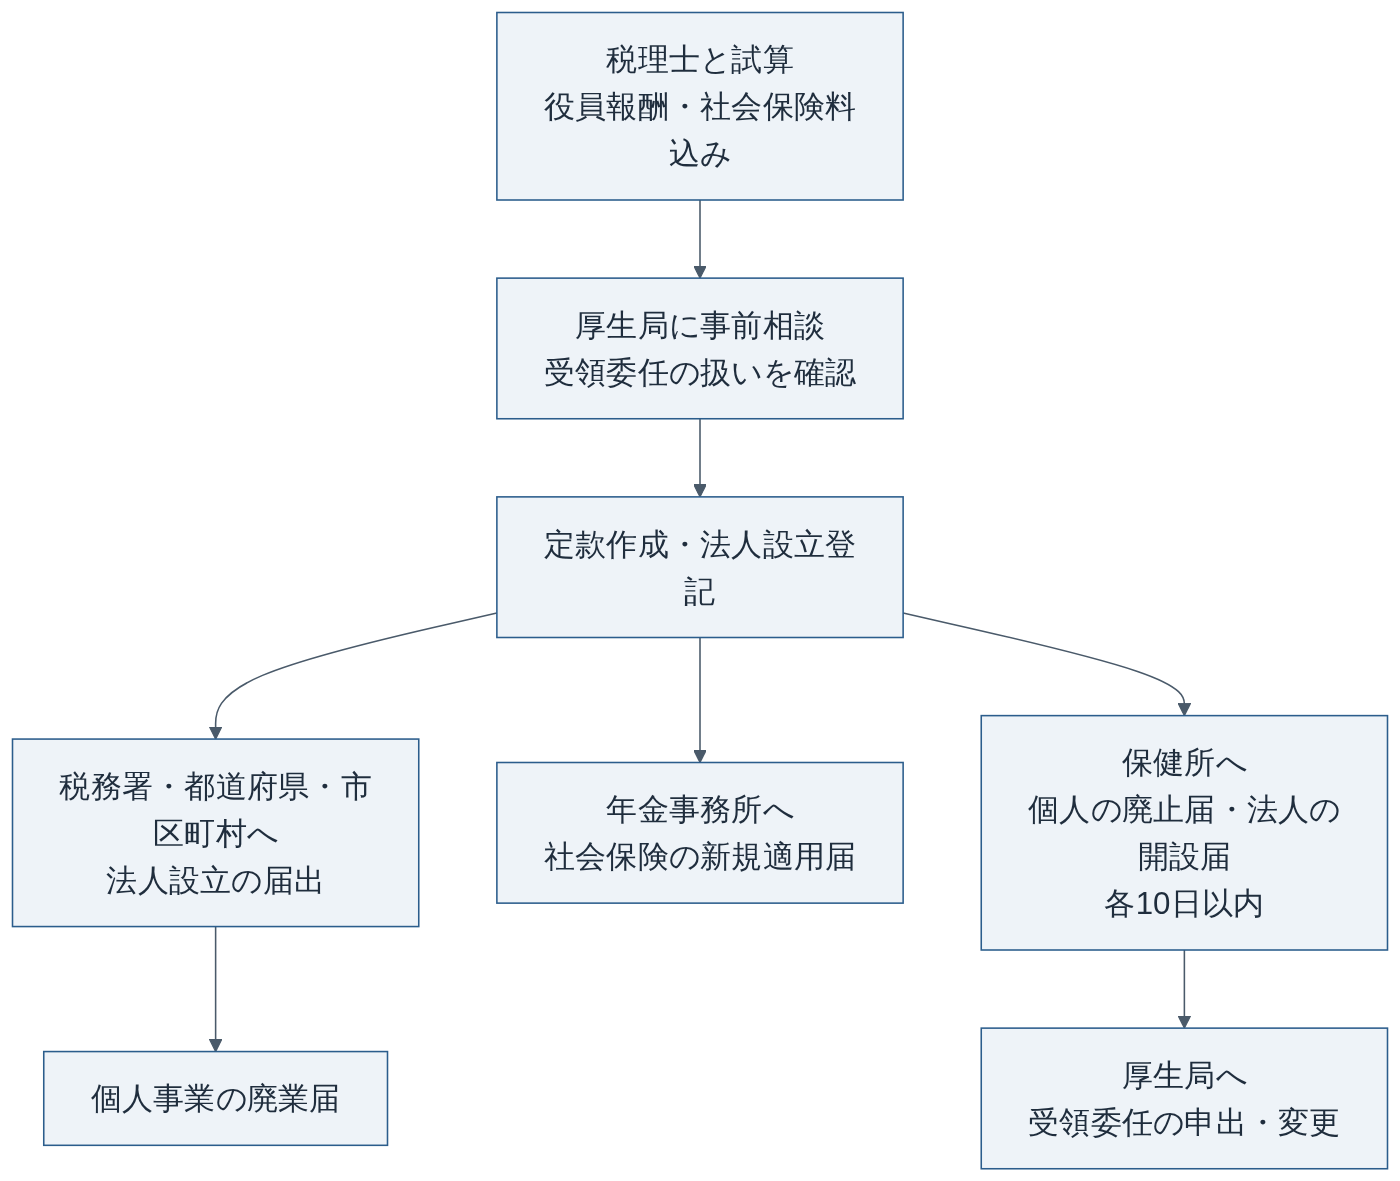
接骨院の法人化で、ほかの業種にない手間がここです。保険の施術を窓口負担だけで受けられるようにする受領委任は、施術所ごと、施術管理者ごとに地方厚生(支)局長と都道府県知事の承諾を受けて行います。仕組みは受領委任制度の仕組みにまとめています。
開設者は「法人」、院長は「選任された施術管理者」になる
受領委任の取扱規程は、施術所の開設者を施術管理者とするのが原則です。ただし、開設者が柔道整復師でない場合は、勤務する柔道整復師の中から開設者が選任した者を施術管理者にすると定めています。法人は柔道整復師ではありません。法人化すると、院長は「法人に選任された施術管理者」になり、選任を証明する書類を確約のときに提出します。
出典: 厚生労働省保険局長通知『柔道整復師の施術に係る療養費について』の一部改正について(別添2 受領委任の取扱規程)(平成30年5月24日 保発0524第2号)(4・6)
開設者は、施術管理者や勤務する柔道整復師が行った保険施術と療養費の申請について、監督する責任と同等の責任を負うとされています。法人化しても、不正請求の責任が院長個人から消えるわけではありません。
出典: 厚生労働省保険局長通知『柔道整復師の施術に係る療養費について』の一部改正について(別添2 受領委任の取扱規程)(平成30年5月24日 保発0524第2号)(4)
保健所と厚生局、2か所への届出
施術所の開設者が変わると、保健所への届出も出し直しになります。柔道整復師法第19条は、施術所を開設した者に開設後10日以内の届出を求め、休止・廃止したときも10日以内の届出を求めています。個人の施術所を廃止し、法人として新たに開設する形になるのが通常です。届出の様式は開業時の届出で紹介しました。
出典: e-Gov法令検索『柔道整復師法』第19条
受領委任の側は、届け出ている事項に変更があれば様式第4号で速やかに申し出ることになっていて、施術所の住所が変わったときは確約と申出をやり直すと書かれています。開設者が個人から法人に変わる場合、どちらの扱いになるのかは規程の文面だけでは読み切れませんでした。登録記号番号が変わると、保険者への請求やレセコンの設定にも影響します。法人の設立日を決める前に、管轄の地方厚生(支)局に必要な書類と時期を聞いておくのが確実です。
出典: 厚生労働省保険局長通知『柔道整復師の施術に係る療養費について』の一部改正について(別添2 受領委任の取扱規程)(平成30年5月24日 保発0524第2号)(13)
分院を出すなら、施術管理者がもう1人要る
規程は、1人の施術管理者が複数の施術所を兼ねることを原則として認めていません。施術管理者になるには、柔道整復師としての実務経験(平成36年度=令和6年度以降は3年以上)と、登録を受けた研修の修了が要件です。法人化して2院目を出す計画なら、この要件を満たすスタッフを先に育てておく必要があります。
出典: 厚生労働省保険局長通知『柔道整復師の施術に係る療養費について』の一部改正について(別添2 受領委任の取扱規程)(平成30年5月24日 保発0524第2号)(5・7)
設立にかかる費用と、毎年続く負担
法人を作る費用と、法人を続ける費用は分けて考えます。
| 項目 | 株式会社 | 合同会社 | 注意 |
|---|---|---|---|
| 登録免許税(設立登記) | 資本金×0.7%(最低15万円) | 資本金×0.7%(最低6万円) | 資本金が少ない院は最低額になる |
| 定款の認証 | 公証人の認証が要る | 不要 | 手数料は公証役場で確認 |
| 決算・申告 | 法人の決算書と申告書 | 同左 | 税理士に頼む院が大半 |
| 赤字の年の税 | 法人住民税の均等割がかかる | 同左 | 個人事業にはない負担 |
出典: 国税庁『No.7191 登録免許税の税額表』(令和8年4月1日現在法令等)
接骨院は、取引先や患者から会社の形を問われることがほとんどありません。設立費用を抑えたいなら合同会社という道もある。私たちは、ひとり院長がまず法人化するなら合同会社で十分だと考えています。将来、外部から出資を受けたり、株式で事業を引き継いだりする構想があるなら、株式会社を選ぶ理由になります。
赤字を繰り越せる期間は個人3年、法人10年
青色申告をしている個人事業者は、事業の赤字(純損失)を翌年以後3年間繰り越せます。法人は、青色申告書を出した事業年度の欠損金を10年間繰り越せ、中小法人ならその年の所得の全額まで差し引けます。改装や機器の入れ替えで大きな赤字が出る年がある院には、法人の利点です。
出典: 国税庁『No.2070 青色申告制度』(令和8年4月1日現在法令等) / 国税庁『No.5762 青色申告書を提出した事業年度の欠損金の繰越控除』(令和8年4月1日現在法令等)
開業資金や設備資金の借り入れは開業資金の融資、使える補助金は補助金・助成金で扱っています。法人のほうが融資で有利かどうかは、決算書の中身次第です。
法人化するか迷ったときの5つの確認
税率の比較だけで決めると、社会保険料と事務の負担で手取りが減ることがあります。編集部が順番に確かめるなら、次の5つです。
- 課税所得が2〜3年続けて800万円前後を超えているか(単年の山ではないか)
- 役員報酬を決めたうえで、税と社会保険料の合計を個人のままと比べたか
- スタッフを採る予定があり、社会保険の加入が採用で効くか
- 分院・訪問施術・自費部門など、事業を分けたり広げたりする計画があるか
- 受領委任の切り替え時期を厚生局と相談し、請求が途切れない日程を組めるか
1と2で数字が合わなければ、残りが当てはまっても急ぐ必要はありません。逆に、利益が800万円に届かなくても、スタッフを3〜4人採って分院を出す計画がある院なら、社会保険の加入を前提に早めに法人へ移る考え方もあります。売上と利益の水準は整骨院の売上の平均、計画の立て方は事業計画書の書き方が参考になります。
個人の期間を長く引っ張るほど節税になる、とは限りません。院長の報酬が決まった額で毎月出るようになると、自費メニューの値付けや設備投資の判断も「法人の決算」で考えるようになります。経営の区切りとして法人化を選ぶ院もあります。
自費の比率を上げていく院は、消費税の判定とあわせて考えてください(自費メニューへの移行)。個人の間の申告は接骨院の確定申告と経費にまとめています。
細かい疑問に答えます
- Q法人化すると、療養費の振込先も法人の口座になりますか?
- A
受領委任では、療養費は施術管理者が患者から受け取りを委任され、保険者から支払われます。法人化後に口座をどう登録するかは、受領委任の申出や変更の手続きと一緒に決まるため、地方厚生(支)局に事前に確認しておくと切り替え月の入金で慌てません。
- Q柔道整復師でない家族が社長になることはできますか?
- A
受領委任の取扱規程は、開設者が柔道整復師でない場合を想定しており、その場合は勤務する柔道整復師の中から開設者が施術管理者を選任します。ただし開設者は、施術管理者と同等の責任を負います。
- Q年の途中で法人化してもかまいませんか?
- A
可能です。その年は、個人として法人化の前日までの確定申告をし、法人は設立日から最初の決算日までを1期目として申告する形になります。法人の決算期は定款で自由に決められるので、繁忙期と申告の時期が重ならない月にしておくと事務が楽になります。
- Q医療法人にはできますか?
- A
医療法第39条は、医療法人を病院・医師や歯科医師が常時勤務する診療所・介護老人保健施設・介護医療院を開設しようとする社団や財団と定めています。柔道整復の施術所だけを開く目的では作れません。接骨院の法人化は、株式会社か合同会社、一般社団法人などで行うのが一般的です。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
参考・出典
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 国税庁 タックスアンサー No.5759「法人税の税率」
- 国税庁 タックスアンサー No.1410「給与所得控除」
- 国税庁 タックスアンサー No.2070「青色申告制度」
- 国税庁 タックスアンサー No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」
- 国税庁 タックスアンサー No.7191「登録免許税の税額表」
- e-Gov法令検索「厚生年金保険法」第6条
- 日本年金機構「適用事業所と被保険者」
- 全国健康保険協会「令和8年度 健康保険・厚生年金保険の保険料額表(大阪支部)」
- 厚生労働省保険局長通知「『柔道整復師の施術に係る療養費について』の一部改正について」(平成30年5月24日 保発0524第2号)別添2 受領委任の取扱規程
- e-Gov法令検索「柔道整復師法」第19条
- e-Gov法令検索「医療法」第39条
参照日: 2026年10月28日(タックスアンサーは令和8年4月1日現在法令等)
