
接骨院(整骨院)を開業するとき、多くの人が最初に相談先として考えるのが日本政策金融公庫(日本公庫)の創業融資です。実績のない創業前でも申し込めて、返済期間も長く取れるからです。
結論から言うと、接骨院の開業融資は「新規開業・スタートアップ支援資金」を軸に、必要に応じて自治体の制度融資(信用保証協会の保証付き)を組み合わせるのが基本です。審査で重視されるのは、①創業計画書の数字に根拠があるか、②自己資金をどれだけ・どう貯めてきたか、③施術管理者の要件や保健所への届出など開業の前提条件を満たせる見込みがあるか、の3点です。
この記事では、日本政策金融公庫の公式ページ(2026年10月7日確認)と、公庫総合研究所の「2025年度新規開業実態調査」をもとに、融資の条件・金利・返済額の試算、自己資金の目安、創業計画書の書き方、申込みから融資実行までの流れを、接骨院の開業に当てはめて整理しました。
この記事のポイント:①公庫の新規開業・スタートアップ支援資金は融資限度額7,200万円、返済期間は設備資金20年以内・運転資金10年以内(据置期間5年以内)②無担保・税務申告2期未了の基準利率は年3.85〜5.45%(令和8年10月1日現在)。女性・35歳未満・55歳以上などは特別利率 ③開業者全体の資金調達は平均1,219万円、うち借り入れ827万円・自己資金279万円 ④施術所の開業費用は300万〜800万円ほどというのが公庫START掲載記事の目安 ⑤創業計画書は「受領委任の取扱い」「施術管理者の要件」まで書けると説得力が上がる
日本政策金融公庫の創業融資とは?接骨院でも使える制度の概要
日本政策金融公庫の国民生活事業は、小規模事業者や個人事業主向けの融資を行う政府系金融機関です。これから接骨院を開業する柔道整復師が主に使うのは、「新規開業・スタートアップ支援資金」です。公式ページに掲載されている概要は次のとおりです。
| 項目 | 内容(公式ページの記載) |
|---|---|
| 利用できる人 | 新たに事業を始める人、または事業開始後おおむね7年以内の人(適正な事業計画を策定し、遂行する能力が十分と認められる人に限る) |
| 資金の使いみち | 事業を始めるため、または事業開始後に必要とする設備資金・運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内(うち据置期間5年以内)/運転資金10年以内(うち据置期間5年以内) |
| 利率 | 基準利率。女性・35歳未満・55歳以上の人、認定特定創業支援等事業(創業塾など)の証明書を取得した人などは特別利率 |
| 担保・保証人 | 希望を聞きながら相談 |
| 併用できる特例 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
| 提出書類の例 | 創業計画書の提出などで事業計画の内容を確認 |
出典: 日本政策金融公庫「新規開業・スタートアップ支援資金」
ポイントは、創業前の人でも対象になることと、返済の据置期間(元金を返さず利息だけ払う期間)を設定できることです。接骨院は開業直後に患者数が安定しにくいので、据置期間をどう使うかは資金繰りを大きく左右します。
なお、公式ページの「ご利用いただける方」には、自己資金の割合についての条件は書かれていません(2026年10月7日確認)。ただし、実際の審査では自己資金の額や貯め方が重視されます(後述)。
公庫の金利はいくら?2026年10月時点の利率と特別利率
公庫の利率は、融資制度・使いみち・返済期間・担保の有無などで変わります。公庫の「金利情報」によると、令和8年(2026年)10月1日現在の国民生活事業の利率は次のとおりです。開業前・開業直後の人は「税務申告を2期終えていない方」の欄が当てはまります。
| 利率の種類 | 無担保(税務申告2期未了) | 無担保(税務申告2期終了) | 有担保 |
|---|---|---|---|
| 基準利率 | 3.85〜5.45% | 4.05〜5.65% | 3.05〜5.25% |
| 特別利率A | 3.45〜5.05% | 3.65〜5.25% | 2.65〜4.85% |
| 特別利率B | 3.20〜4.80% | 3.40〜5.00% | 2.40〜4.60% |
| 特別利率C | 2.95〜4.55% | 3.15〜4.75% | 2.30〜4.35% |
出典: 日本政策金融公庫「金利情報(国民生活事業)」令和8年10月1日現在
新規開業・スタートアップ支援資金では、女性、35歳未満または55歳以上の人、市区町村の認定特定創業支援等事業(創業塾・創業セミナーなど)を受けて証明書を取得した人などが特別利率Aの対象です。さらに、女性・35歳未満・55歳以上のいずれかで、中小企業の会計に関する要領等を適用し認定経営革新等支援機関の支援を受けて事業計画を作る人などは特別利率Bになる場合があります。どの利率が適用されるかは審査で決まるため、申込み時に窓口で確認しましょう。
金利は毎月見直されることがあります。この記事の数値は2026年10月1日現在のものなので、申込み前に公式ページで最新の利率を確認してください。
接骨院の開業資金はいくら必要?融資額の目安
公庫の創業支援サイト「START」に掲載された「はり師・きゅう師・柔道整復師の施術所の創業ポイント」(令和6年11月5日掲載、元公庫職員の中小企業診断士による解説)では、施術所の開業には立地や店舗の広さにより300万〜800万円ほどかかるとされています。必要な資金は大きく2つに分かれます。
| 区分 | 主な中身 | 接骨院での注意点 |
|---|---|---|
| 設備資金 | 物件取得費(敷金・保証金など)、内装工事、施術用ベッド・機器、什器備品 | 保健所の構造設備基準(施術室の面積・換気・消毒設備など)を満たす内装が前提 |
| 運転資金(軌道に乗るまでの経費) | 賃借料、水道光熱費、消耗品費、広告宣伝費 | 療養費は請求から入金まで時間がかかるため、数か月分の運転資金を見込む |
出典: 日本政策金融公庫 START「はり師・きゅう師・柔道整復師の施術所の創業ポイント」(2024年)
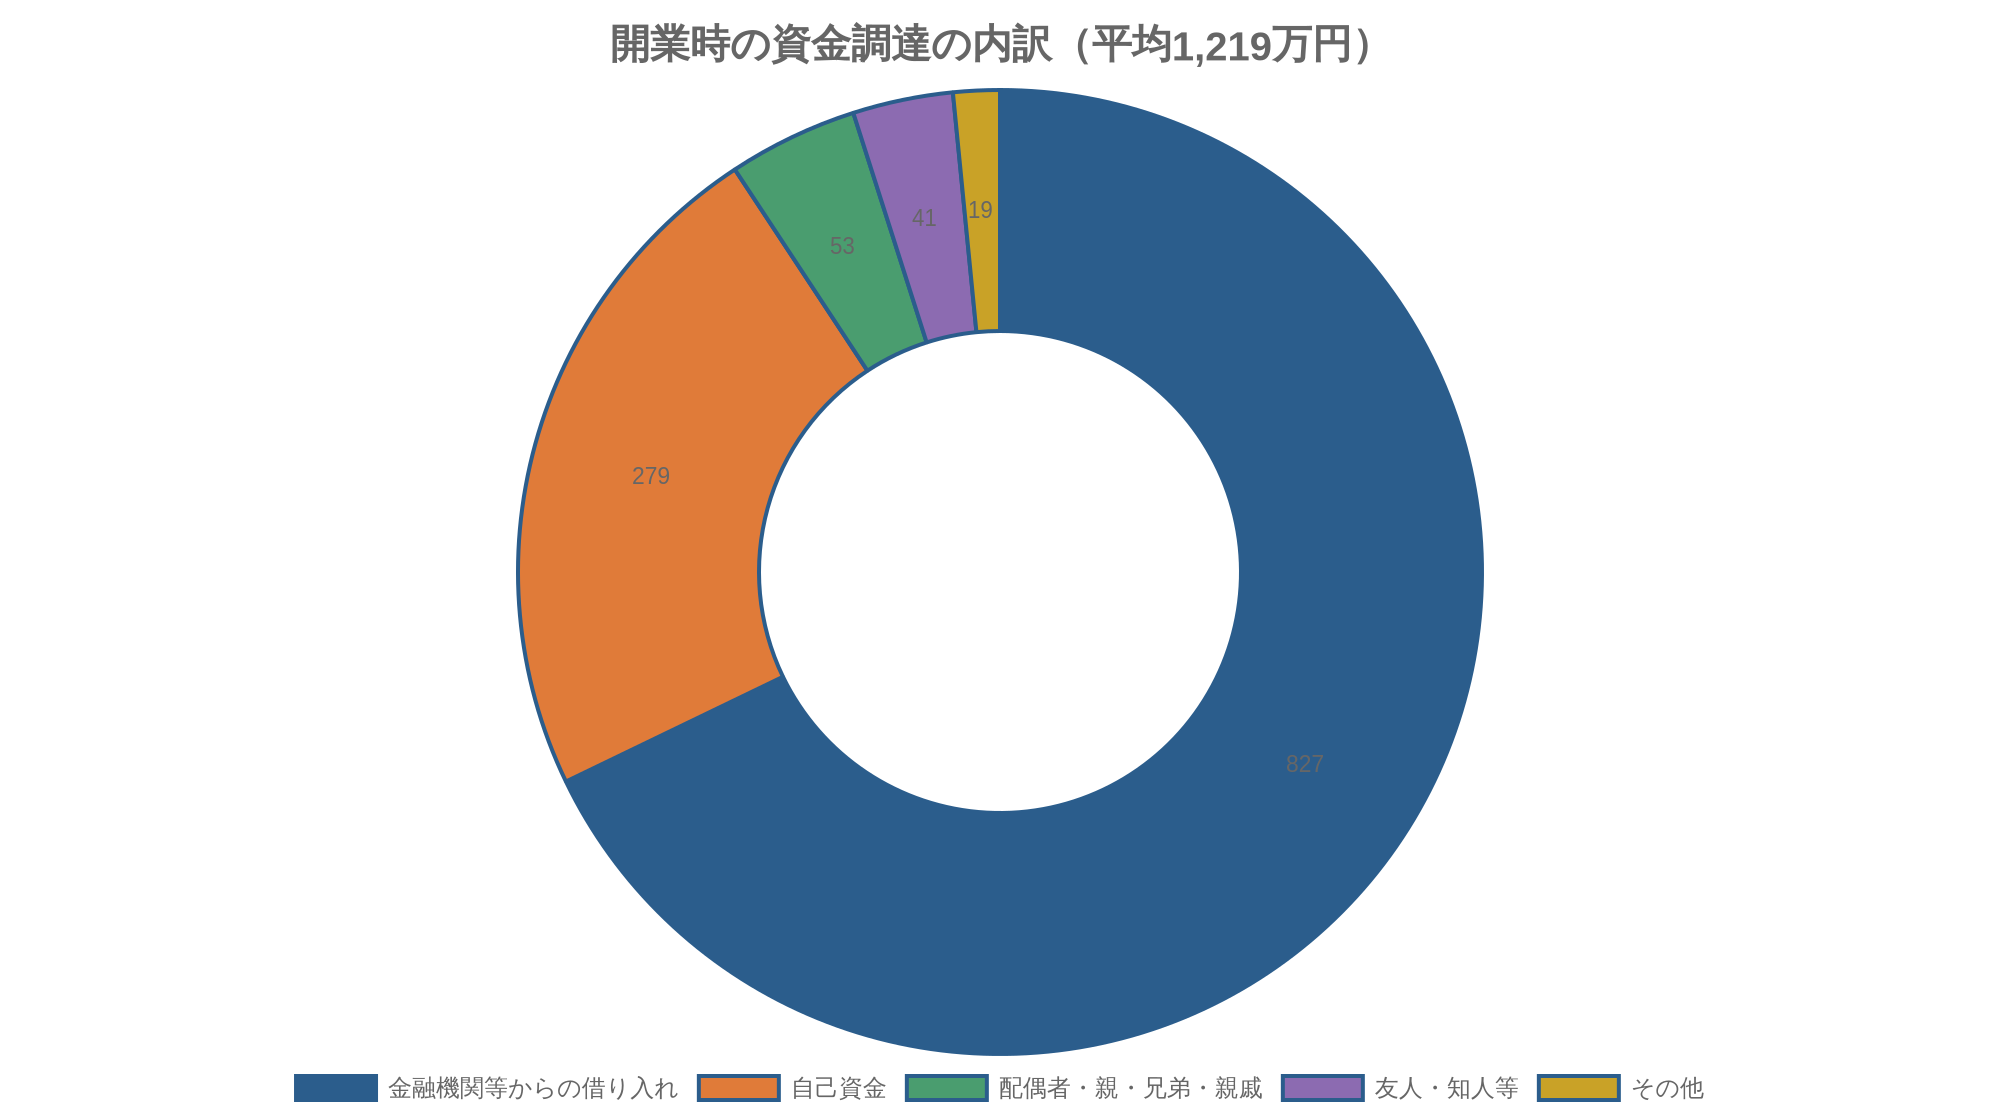
業種を問わない全体の傾向は、日本政策金融公庫総合研究所の「2025年度新規開業実態調査」で確認できます。公庫が融資した開業1年以内の企業を対象にした調査(調査時点2025年8月、回収2,165社)で、開業費用は平均975万円・中央値600万円、開業時の資金調達額は平均1,219万円でした。
| 資金調達先(2025年度調査) | 平均額 | 割合 |
|---|---|---|
| 金融機関等からの借り入れ | 827万円 | 67.9% |
| 自己資金 | 279万円 | 22.9% |
| 配偶者・親・兄弟・親戚 | 53万円 | ― |
| 友人・知人等 | 41万円 | ― |
| その他 | 19万円 | ― |
| 合計(資金調達額の平均) | 1,219万円 | 100% |
出典: 日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月)
「借り入れ」には日本政策金融公庫のほか、民間金融機関や地方自治体の制度融資も含まれます。全業種の数字なので接骨院にそのまま当てはまるわけではありませんが、資金の約7割を借り入れでまかなうのが標準的な姿です。費用の内訳をもっと細かく見たい人は接骨院の開業費用はいくら?内訳・融資・届出を参考にしてください。
自己資金はいくら必要?審査で見られるポイント
公庫の公式ページには自己資金の割合の要件は書かれていません。一方、START掲載の解説では、公庫などの創業融資を利用する場合は自己資金として必要総額の25%以上を準備するのが望ましいとされています。公庫START(令和6年11月5日掲載)の目安を当てはめると、次のようになります。
| 開業に必要な総額 | 自己資金の目安(25%) | 借入額の目安(残り75%) |
|---|---|---|
| 500万円 | 125万円 | 375万円 |
| 700万円 | 175万円 | 525万円 |
| 1,000万円 | 250万円 | 750万円 |
実際の審査では、金額だけでなくどう貯めてきたかも見られます。勤務先の給与から毎月コツコツ積み立てた記録は、計画性の証明になります。反対に、申込み直前に入金された出所の分からないお金は、自己資金と認められにくいと考えておきましょう。
- 通帳の履歴:給与振込口座から毎月積み立てている履歴があると説明しやすい
- 親族からの援助:援助なのか借入なのかを明確にし、必要なら書面を用意する
- 支払い済みの開業準備費:物件の手付金や機器の前払いなど、すでに払った費用は領収書で示す
- 信用情報:カードやローンの延滞、税金・公共料金の滞納がないか事前に確認する
勤務柔整として働きながら自己資金を貯める期間は、年収と生活費で変わります。勤務時代の収入の目安は柔道整復師の給料・年収の実態(厚労省データ)で厚労省のデータをもとに紹介しています。
返済額の試算:月々いくら返す?
借入額と返済期間で、毎月の返済額がどれくらいになるかを試算しました。年利4.0%(令和8年10月1日現在の無担保・税務申告2期未了の基準利率3.85〜5.45%の範囲内で置いた仮の利率)、元利均等返済、据置期間なしで計算しています。実際の利率・返済方法は審査で決まります。
| 借入額 | 7年返済の月額 | 7年の利息合計 | 10年返済の月額 | 10年の利息合計 |
|---|---|---|---|---|
| 500万円 | 約68,300円 | 約74万円 | 約50,600円 | 約107万円 |
| 700万円 | 約95,700円 | 約104万円 | 約70,900円 | 約150万円 |
| 1,000万円 | 約136,700円 | 約148万円 | 約101,200円 | 約215万円 |
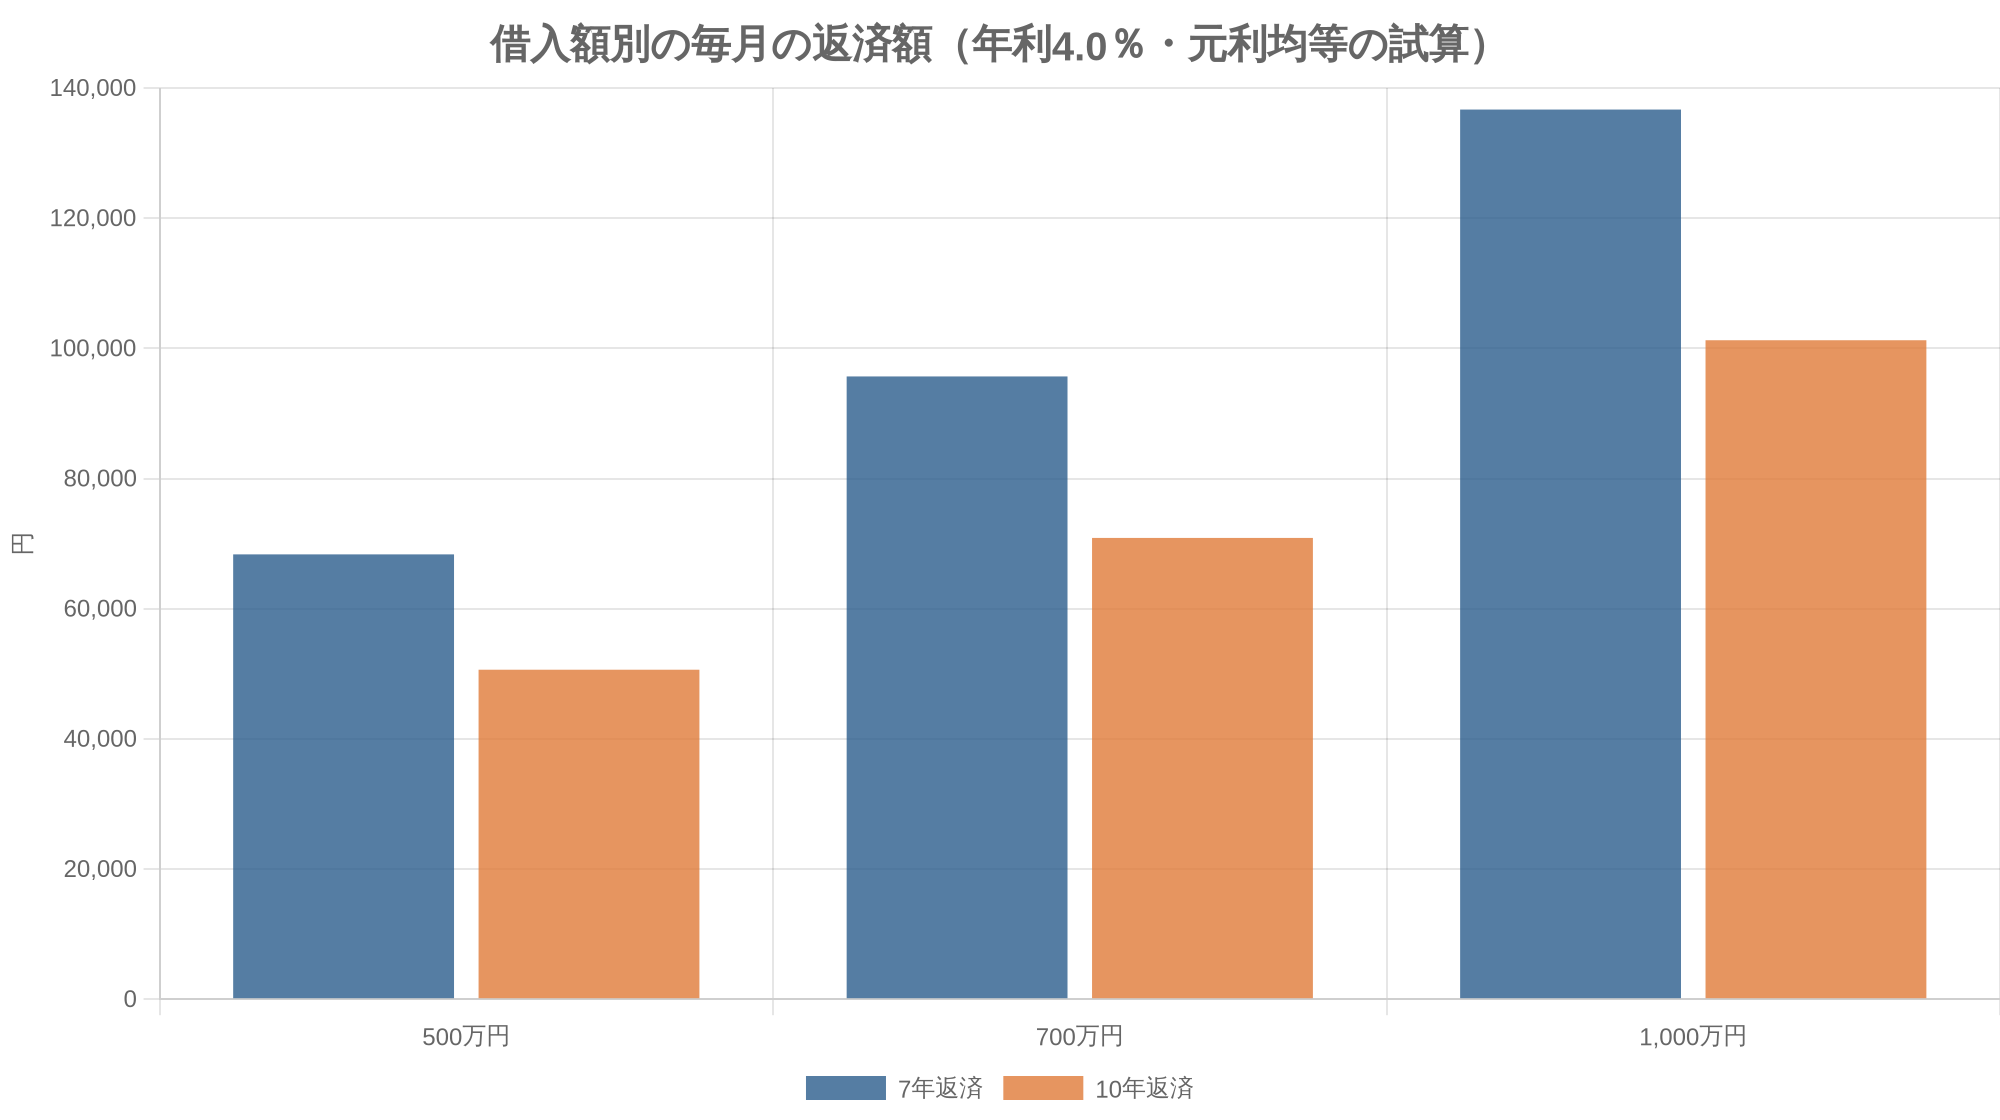
返済期間を長くすると月々の負担は軽くなりますが、利息の総額は増えます。接骨院の場合、毎月の返済額を「家賃・人件費・自分の生活費」と合わせて払える売上を、患者数×単価で逆算しておくことが大切です。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
審査に通る創業計画書の書き方(接骨院版)
公庫の各種書式ダウンロードには、創業計画書の様式と記入例(業種別に美容業・歯科診療所・介護サービスなど)が公開されています。様式の項目は次の9つです。接骨院ならどう書くかを並べました。
| 創業計画書の項目 | 接骨院で書くべき内容 |
|---|---|
| 1 創業の動機 | なぜこの地域で、なぜ今、接骨院を開くのか。勤務経験から見えた地域の課題 |
| 2 経営者の略歴等 | 勤務先・担当業務・役職・身につけた技能。柔道整復師の免許、施術管理者の要件(実務経験・研修)を満たしているか |
| 3 取扱商品・サービス | 保険(受領委任)と自費メニューの内容・料金・売上シェア、営業日・営業時間、セールスポイント、集客方法、競合 |
| 4 従業員 | 開業時の人数と雇用予定(3か月以上継続雇用の人数) |
| 5 取引先・取引関係等 | 販売先(患者・保険者)、仕入先(消耗品・機器)、支払・回収の条件 |
| 6 関連企業 | 経営している(していた)関連企業があれば記入 |
| 7 お借入の状況 | 住宅・車・教育ローンなど個人の借入 |
| 8 必要な資金と調達方法 | 物件・内装・機器の見積先と金額、運転資金、自己資金と借入の内訳 |
| 9 事業の見通し(月平均) | 創業当初と軌道に乗った後(○年○月頃)の売上高・売上原価・人件費・家賃・支払利息など |
接骨院ならではの書き方のコツ
- 売上は「単価×患者数×営業日数」で根拠を示す:START掲載の解説でも、収支計画の第一歩は「患者一人当たりの単価×来所者数」で目標売上を立てることとされています。保険と自費で単価を分けて計算しましょう
- 受領委任の取扱いができる前提を書く:療養費を窓口負担だけで受け取る受領委任には、施術管理者の要件(実務経験と研修)があります。要件を満たしている、または満たす見込みであることを示します(詳しくは受領委任とは?柔道整復の契約・施術管理者の要件)
- 許認可(届出)の予定を書く:施術所の開設は保健所への届出が必要です。物件の構造設備が基準を満たすかは、契約前に保健所へ相談しておくと説得力が増します(接骨院の開業届出(保健所の開設届と受領委任の申出))
- 入金のタイミングを運転資金に反映する:療養費は月ごとにまとめて請求し、入金まで時間がかかります。請求の流れは整骨院の保険請求の仕組みで確認できます
- 集客と自費の計画を具体的に:開業前からのホームページ・地図アプリ・紹介の準備、自費メニューの単価(接骨院の自費移行|メニューと単価の決め方)。広告表現は整骨院の広告規制とガイドラインのルール内で
業界の競争環境も書いておくと、計画の現実味が伝わります。厚生労働省の「令和6年衛生行政報告例(就業医療関係者)の概況」によると、柔道整復の施術所は令和6年末で50,924か所あります。商圏内の施術所の数と、自院がどの患者層を取るのかを数字で示しましょう。
出典: 厚生労働省「令和6年衛生行政報告例(就業医療関係者)の概況」表6
申込みから融資実行までの流れ
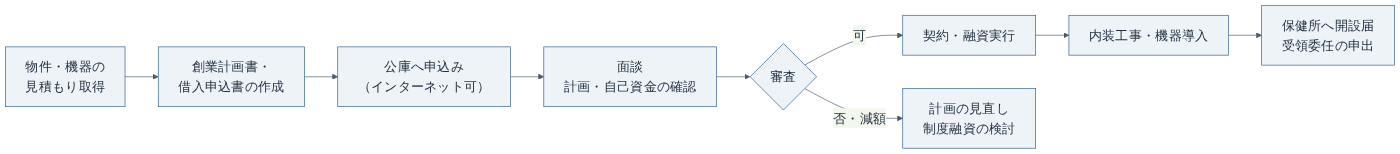
公庫の借入申込書はインターネット申込みにも対応しており、その場合は書面の借入申込書の提出は不要と案内されています。面談では、創業計画書の数字の根拠、自己資金の貯め方、勤務経験について聞かれることが多いので、通帳や見積書、免許証の写しなどを手元にそろえておきましょう。
- 6〜12か月前自己資金の準備と商圏調査毎月の積立を続けながら、開業エリアの施術所数・人口・競合を調べる
- 4〜6か月前物件探しと保健所への事前相談構造設備基準を満たせる物件か確認。内装・機器の見積もりを取る
- 3〜4か月前創業計画書を作って公庫に申込み見積書をもとに必要資金を確定。並行して制度融資も比較
- 2〜3か月前面談・審査・融資実行融資決定後に物件契約・内装工事に着手するのが安全
- 1か月前〜開業内装完了・届出・受領委任の申出施術所開設届は開設後10日以内。受領委任の手続きも開業に間に合わせる
施術所開設届の期限や受領委任の申出の手順は接骨院の開業届出(保健所の開設届と受領委任の申出)で詳しく説明しています。
公庫以外の選択肢:自治体の制度融資と信用保証協会
創業時の借入れは、公庫だけではありません。都道府県や市区町村が金融機関・信用保証協会と連携して行う制度融資も使えます。民間の金融機関から借りる形ですが、信用保証協会が保証をつけ、自治体が利子や保証料の一部を補助する仕組みが一般的です。
例として、東京都の制度融資「創業」(東京信用保証協会、更新日2026年4月1日)の概要は次のとおりです。
| 項目 | 日本政策金融公庫(新規開業・スタートアップ支援資金) | 東京都制度融資「創業」(例) |
|---|---|---|
| 融資限度額 | 7,200万円 | 3,500万円 |
| 返済期間 | 設備20年以内・運転10年以内(据置5年以内) | 設備10年以内・運転7年以内(据置1年以内) |
| 利率 | 基準利率3.85〜5.45%ほか(無担保・2期未了、R8.10.1現在) | 固定2.15〜2.85%以内など(期間・責任共有制度の有無で異なる) |
| 保証料 | なし(公庫の直接融資) | 東京信用保証協会所定の保証料。東京都が3分の2を補助 |
| 保証人・担保 | 相談(経営者保証免除特例あり) | 保証人は必要となる場合あり/担保は原則不要 |
| 申込み先 | 公庫の支店(インターネット申込み可) | 金融機関経由 |
このほか、経営者の個人保証を不要とする信用保証制度として「スタートアップ創出促進保証」もあります。東京信用保証協会のリーフレットでは、保証限度額3,500万円、保証期間10年以内、創業関連保証の保証料率に0.2%を上乗せ、保証人・担保は不要と案内されています。対象者の条件は協会ごとに確認が必要です(東京信用保証協会「スタートアップ創出促進保証制度のご案内」)。
制度融資は金利や保証料補助の条件が自治体ごとに違い、開業する地域の制度しか使えません。公庫と制度融資を併用して必要額を集めるケースもあるので、開業予定地の自治体・信用保証協会の窓口で確認しましょう。
無料で受けられる相談と、金利・保証料の負担を減らす方法
- 公庫の窓口・創業支援:公庫の支店やビジネスサポートプラザで創業前の相談ができます。創業計画書の様式・記入例・セルフチェックリストも公式サイトから無料でダウンロードできます
- 認定特定創業支援等事業(創業塾・創業セミナー):市区町村が実施する支援を受けて証明書を取得すると、公庫の新規開業・スタートアップ支援資金で特別利率Aの対象になります。実施内容や費用は市区町村ごとに確認しましょう
- 制度融資の保証料補助:東京都の制度融資「創業」では、東京都が信用保証料の3分の2を補助しています。他の自治体にも同様の補助がある場合があります
- 経営者保証免除特例制度:公庫の新規開業・スタートアップ支援資金で併用できる特例として掲載されています。要件は窓口で確認しましょう
コンサルティング会社などが「融資サポート無料」をうたうこともありますが、成功報酬や他サービスの契約が条件になっていないか確認が必要です。フランチャイズやグループに加盟して開業する場合の資金の考え方は接骨院のフランチャイズ加盟と独立開業の比較で比べています。
接骨院を開業するには?融資の前に確認したい資格と手続き
融資の審査では、事業を始める前提条件を満たしているかが見られます。接骨院の開業で確認しておきたいのは次の3つです。
| 確認事項 | 内容 | 融資との関係 |
|---|---|---|
| 柔道整復師の免許 | 施術所を開設・施術するための国家資格 | 創業計画書の「取得資格」欄に記入 |
| 施術管理者の要件 | 受領委任で療養費を扱うには、一定の実務経験と研修の修了が必要 | 保険患者の売上見込みの前提。要件を満たす時期が開業時期を左右する |
| 施術所開設届(保健所) | 構造設備基準を満たした施術所を開設し、開設後10日以内に届出 | 創業計画書の「許認可」欄に記入。物件と内装計画の根拠になる |
手続きの詳細は接骨院の開業届出(保健所の開設届と受領委任の申出)と受領委任とは?柔道整復の契約・施術管理者の要件、鍼灸院を併設する場合は鍼灸院の開業費用と手続きも参考にしてください。開業後に必要なレセコンや電子カルテの費用も、設備資金・運転資金に入れておきましょう(接骨院のレセコン比較、整骨院の電子カルテ比較)。
融資で失敗しないための注意点
- 物件の本契約・内装工事の着工は融資決定後に:先に契約してから融資が下りないと、手付金や違約金が無駄になります
- 運転資金を少なく見積もらない:療養費の入金までの期間と、患者が増えるまでの赤字期間を見込みます
- 返済額は手取りの売上から逆算:毎月の返済額+家賃+人件費+生活費を下回る売上では、すぐに資金が尽きます
- 療養費の改定リスクを織り込む:柔道整復の料金や算定ルールは改定されます(柔道整復療養費の2026年改定)。保険だけに頼らない売上計画が安心です
- 断られたら原因を確かめて計画を見直す:自己資金を積み増す、計画の数字の根拠を補強する、制度融資を検討するなど、次の申込みにつなげます
資金繰りに行き詰まって閉院するパターンは整骨院が廃業する理由と回避策で、スタッフを雇う場合の採用費の考え方は接骨院の求人の出し方・採用のコツで紹介しています。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
接骨院の開業融資に関するよくある質問
- Q自己資金ゼロでも日本政策金融公庫の融資は受けられますか?
- A
公庫の新規開業・スタートアップ支援資金の公式ページには、自己資金の割合の要件は書かれていません(2026年10月7日確認)。ただし審査では自己資金の額や貯め方も見られ、公庫のSTARTに掲載された解説では必要総額の25%以上を準備するのが望ましいとされています。自己資金がまったくない計画は厳しく見られると考えたほうが安全です。
- Q公庫の金利は何%ですか?
- A
令和8年10月1日現在、国民生活事業の無担保・税務申告2期未了の基準利率は年3.85〜5.45%です。女性・35歳未満・55歳以上の人などは特別利率(特別利率Aは年3.45〜5.05%)の対象になる場合があります。金利は変わることがあるため、申込み前に公式ページで確認してください。
- Q接骨院の開業にはいくら借りるのが一般的ですか?
- A
接骨院だけの公的な統計はありません。公庫総合研究所の2025年度新規開業実態調査(全業種)では、開業時の資金調達額は平均1,219万円、そのうち金融機関等からの借り入れは平均827万円でした。公庫STARTの解説では施術所の開業費用は300万〜800万円ほどが目安とされています。
- Q融資の申込みから実行までどれくらいかかりますか?
- A
申込み・面談・審査を経て融資が実行されるまでには一定の期間がかかるため、開業予定日の3〜4か月前には申込みの準備を始めるのが目安です。物件の本契約や内装工事の着工は、融資の決定を確認してからにすると安全です。
- Q公庫と自治体の制度融資は併用できますか?
- A
必要額に応じて公庫と制度融資を組み合わせるケースはあります。ただし制度融資の条件(融資限度額・利率・保証料補助)は自治体ごとに異なり、返済負担も合計で考える必要があります。開業予定地の自治体・信用保証協会と公庫の窓口で確認しましょう。
まとめ:接骨院の開業融資は「自己資金・計画の根拠・開業の前提条件」で決まる
接骨院の開業融資は、日本政策金融公庫の新規開業・スタートアップ支援資金(融資限度額7,200万円、設備資金20年以内・運転資金10年以内)が中心です。令和8年10月1日現在の無担保・税務申告2期未了の基準利率は年3.85〜5.45%で、年齢や性別、創業塾の受講などで特別利率が使える場合があります。
審査を通すためには、①必要総額の25%程度を目安に自己資金を計画的に貯める、②創業計画書の売上を「単価×患者数」で根拠づけ、受領委任や保健所の届出など開業の前提条件まで書く、③返済額を含めた資金繰りを開業前にシミュレーションする、の3点が大切です。公庫だけで足りない場合は、自治体の制度融資や信用保証協会の制度も比べてみましょう。
参考・出典
- 日本政策金融公庫「新規開業・スタートアップ支援資金」(参照日2026-10-07)
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」令和8年10月1日現在(参照日2026-10-07)
- 日本政策金融公庫「各種書式ダウンロード(国民生活事業)」(参照日2026-10-07)
- 日本政策金融公庫「創業計画書」様式(参照日2026-10-07)
- 日本政策金融公庫 START「はり師・きゅう師・柔道整復師の施術所の創業ポイント」(2024年11月5日掲載、参照日2026-10-07)
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月、参照日2026-10-07)
- 東京信用保証協会「都創業融資(略称:創業)」(更新日2026年4月1日、参照日2026-10-07)
- 東京信用保証協会「スタートアップ創出促進保証制度のご案内」(参照日2026-10-07)
- 厚生労働省「令和6年衛生行政報告例(就業医療関係者)の概況」表6(参照日2026-10-07)
