
12月に施術した保険分の療養費は、入金が翌年の2月や3月になります。それでも、その売上は施術した年の収入です。「振り込まれた年に計上すればいい」と考えている院長は少なくありませんが、青色申告で65万円の控除を受けるなら、この扱いは通りません。
接骨院の確定申告で迷いやすいのは、療養費の計上時期、施術機器の減価償却、家族に払う給与の3つです。国税庁のタックスアンサーと東京都主税局の資料をもとに、ひとり院長〜スタッフ数人の個人開業の接骨院を想定して順に確かめます。開業前後の届出全体は開業時の届出にまとめています。
療養費は「施術した月」の売上になる
個人事業の所得は、1月1日から12月31日までの1年間で計算します。売上や経費をいつの年に入れるかは、お金が動いた日ではなく、取引という事実が起きた日で決めるのが原則です。接骨院なら施術をした日。療養費の請求は月ごとにまとめて行い、入金は審査を経て後から来るので、年末に施術した分は「未収入金(売掛金)」として、その年の売上に入れておきます。
例外として「現金主義による所得計算の特例」があります。前々年の事業所得と不動産所得の合計が300万円以下の青色申告者が届出をすれば、入出金の日を基準に計算できる制度です。ただし、この特例を選ぶと55万円・65万円の青色申告特別控除は受けられません。出典: 国税庁『No.2072 青色申告特別控除』(令和8年4月1日現在法令等)
売上の種類ごとに、いつの収入にするかを並べるとこうなります。
| 売上の種類 | お金が入る時期 | その年の収入にする時期 |
|---|---|---|
| 保険施術の一部負担金(窓口) | 施術の日 | 施術の日 |
| 療養費(保険者・請求団体から) | 請求の1〜3か月後が目安 | 施術した月。年末分は未収入金にする |
| 自費施術 | 施術の日 | 施術の日 |
| 回数券・前払いプラン | 購入の日 | 施術を提供した日。未消化分は前受金 |
| 自賠責・労災の施術料 | 請求後の支払い | 施術した月 |
出典: 国税庁『No.2072 青色申告特別控除』(令和8年4月1日現在法令等)の「経済的事実が発生した基準」をもとに編集部が整理。入金時期は請求先によって異なる
回数券は、売った日にまとめて売上にすると、使われる前の回数分まで先に税金がかかる形になります。未消化分を前受金として残し、施術のたびに売上へ移すのが筋で、期限切れで使われなかった分をいつ収入にするかは、税理士と決めておくのが無難です。回数券そのものの法律上の注意は回数券・前払いプランの法律で扱いました。
返戻があると、年末の未収入金と実際の入金額がずれます。差額が出たら、どの月の何件が戻ったのかをレセコンの記録で追えるようにしておくと、翌年の処理で迷いません。返戻を減らす側の対策は療養費の返戻が多い理由と対策、請求から入金までの流れは保険請求の仕組みと受領委任制度を参照してください。
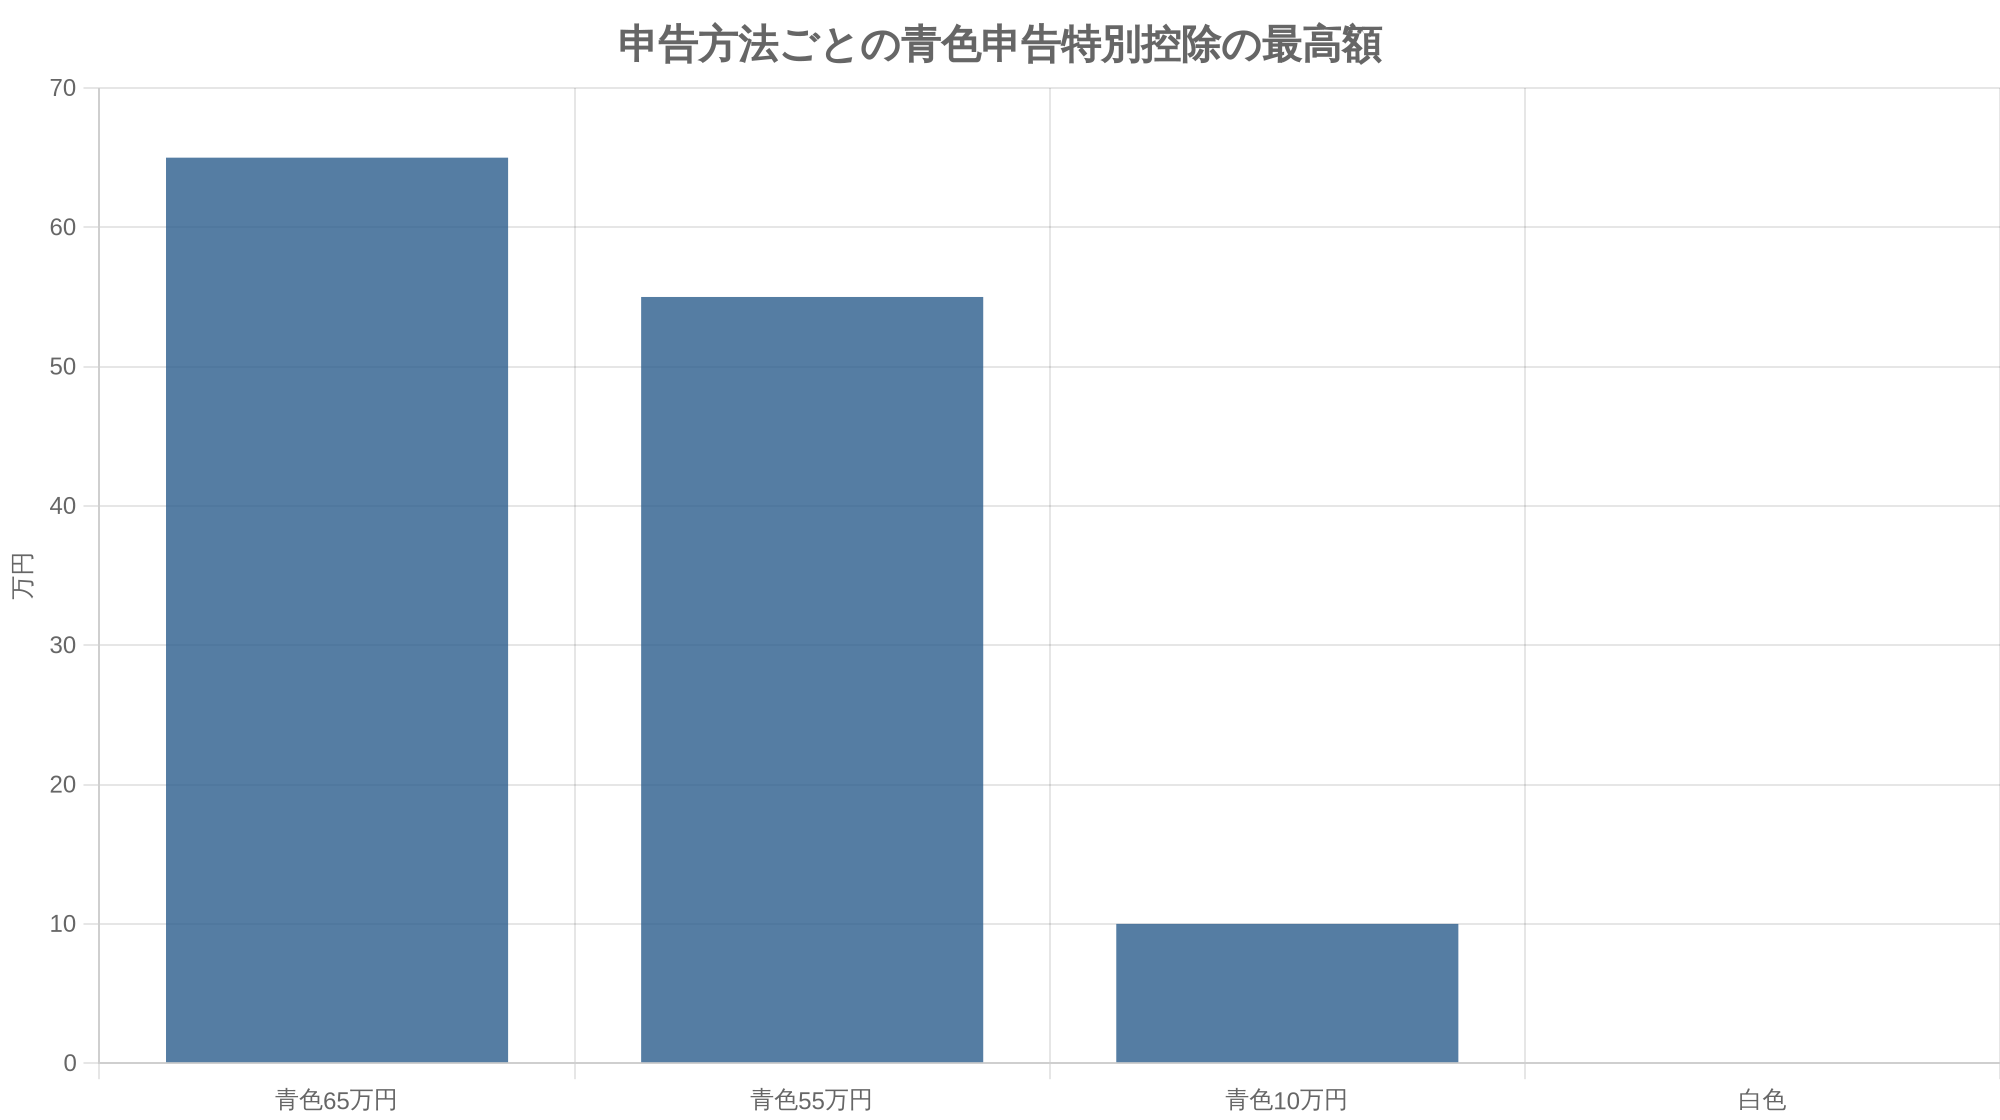
青色申告と白色申告、控除額で比べる
青色申告は、一定の帳簿をつけてそれに基づいて申告する人に、所得の計算で有利な扱いを認める制度です。事業所得のある接骨院は対象になります。
| 区分 | 控除・特典 | 主な条件 |
|---|---|---|
| 青色・65万円控除 | 所得から最高65万円 | 複式簿記で記帳し、貸借対照表と損益計算書を期限内に提出。さらにe-Taxで申告するか、優良な電子帳簿で保存 |
| 青色・55万円控除 | 所得から最高55万円 | 複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内(翌年3月15日)に提出 |
| 青色・10万円控除 | 所得から最高10万円 | 上の条件を満たさない青色申告者。簡易な帳簿でよい |
| 白色申告 | 青色申告特別控除なし | 記帳と書類保存は必要。家族の給与は事業専従者控除(配偶者最高86万円)で扱う |
出典: 国税庁『No.2070 青色申告制度』(令和8年4月1日現在法令等)、出典: 国税庁『No.2072 青色申告特別控除』(令和8年4月1日現在法令等)、出典: 国税庁『No.2075 青色事業専従者給与と事業専従者控除』(令和8年4月1日現在法令等)
青色申告には控除のほかにも特典があります。赤字(純損失)を翌年以後3年間繰り越せること、前年も青色なら前年分に繰り戻して還付を受けられること、家族への給与を届出の範囲で経費にできること。開業1年目は内装や機器の支出で赤字になりやすいので、繰越しの特典は思った以上に効きます。
出典: 国税庁『No.2070 青色申告制度』(令和8年4月1日現在法令等)
55万円の差は、税金でいくらになるか
想定として、青色申告特別控除の前の事業所得が600万円の院を考えます。65万円控除と10万円控除の差は55万円。所得税の税率が20%の帯(課税される所得が330万円〜694.9万円)にいる人なら、所得税だけで11万円、復興特別所得税2.1%を含めて約11.2万円の差になります。住民税の差はこれとは別に出ます。出典: 国税庁『No.2260 所得税の税率』(令和8年4月1日現在法令等)
会計ソフトの年間利用料を払っても、多くの院でおつりが来る計算です。編集部は、開業1年目から65万円控除の条件をそろえることをすすめています。
65万円控除は、何をそろえれば受けられる?
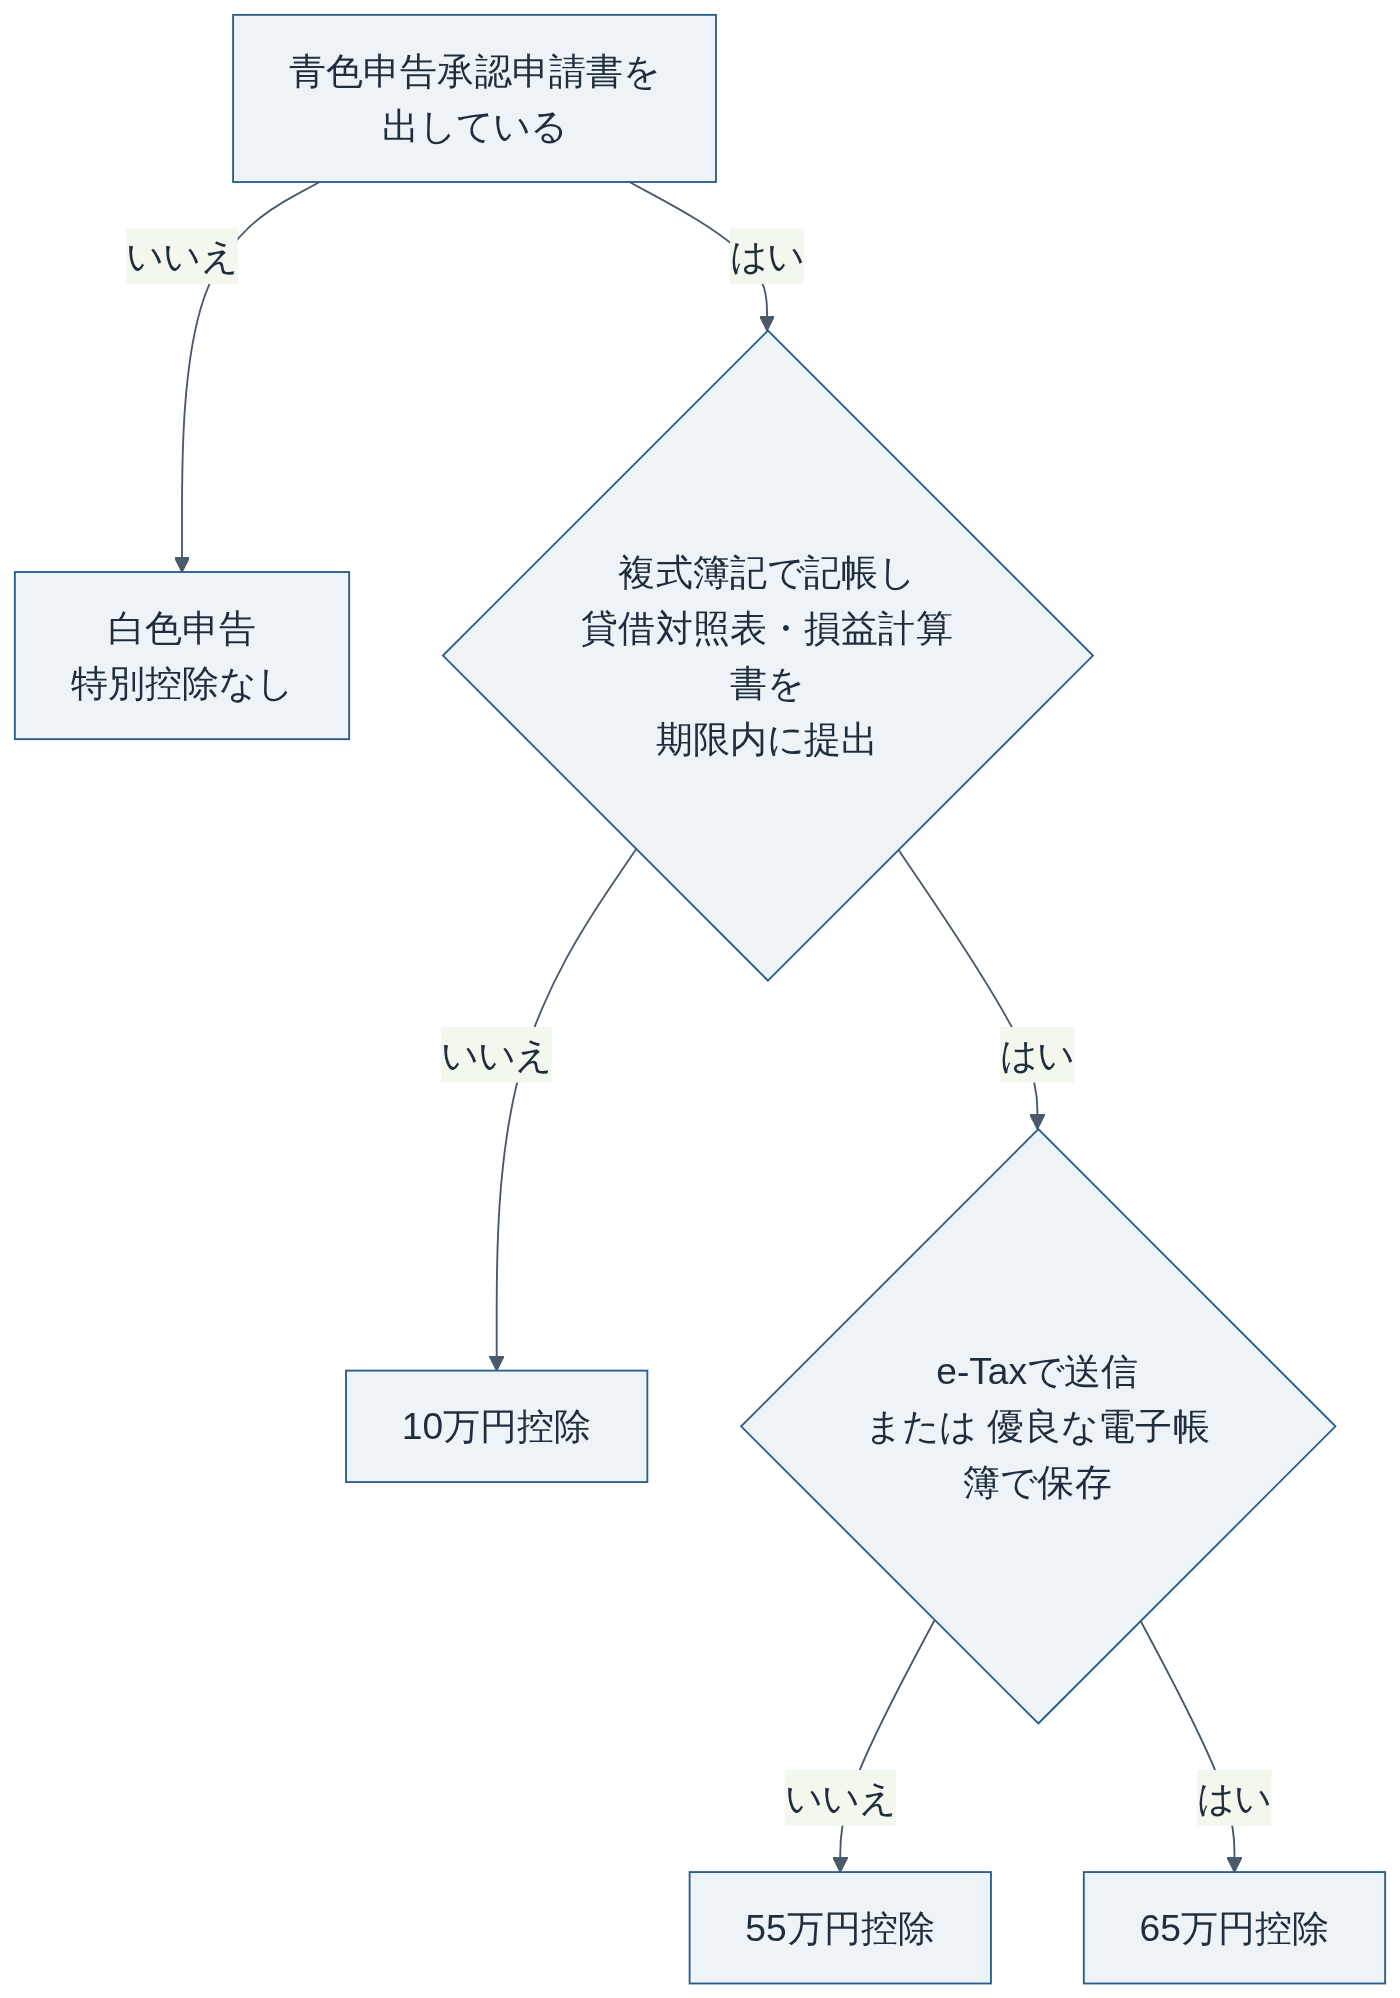
条件は2段になっています。まず55万円控除の条件として、複式簿記で記帳し、その帳簿から作った貸借対照表と損益計算書を、確定申告書に付けて期限内に出すこと。そのうえで、e-Taxで送信するか、仕訳帳と総勘定元帳を優良な電子帳簿の要件で保存して届出を出すか、どちらかを満たせば65万円になります。
出典: 国税庁『No.2070 青色申告制度』(令和8年4月1日現在法令等)、出典: 国税庁『No.2072 青色申告特別控除』(令和8年4月1日現在法令等)
つまずきやすいのは期限です。55万円・65万円の控除は、確定申告期限の3月15日までに出すことが条件で、還付申告でも同じ。1日でも遅れれば10万円控除に下がります。e-Taxでも、決算書をスキャンした画像データで送る方法は認められていません。
青色申告をするには、事前に「青色申告承認申請書」を出しておく必要があります。期限は青色申告をしたい年の3月15日まで。1月16日以後に開業した場合は、開業日から2か月以内です。
出典: 国税庁『No.2090 新たに事業を始めたときの届出など』(令和8年4月1日現在法令等)
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
接骨院で経費になるもの、ならないもの
必要経費になるのは、売上を得るために直接かかった費用と、その年に生じた販売費・一般管理費などの業務上の費用です。計上する年は「その年に債務が確定したもの」で、12月に届いたテーピングを1月に払う場合でも、12月の経費になります。
出典: 国税庁『No.2210 やさしい必要経費の知識』(令和8年4月1日現在法令等)
| 勘定科目の例 | 接骨院での中身 | 気をつけること |
|---|---|---|
| 消耗品費 | テーピング、湿布、衛生用品、10万円未満の備品 | 10万円以上の機器は次の章の減価償却 |
| 地代家賃 | 施術所の家賃、駐車場 | 生計を一にする親族に払う家賃は経費にならない |
| 水道光熱費・通信費 | 電気・水道、電話、予約システム | 自宅兼用なら業務分だけを按分 |
| 支払手数料 | 請求団体の手数料、決済手数料 | 療養費から差し引かれる分も漏らさず記帳 |
| 広告宣伝費 | ホームページ、チラシ、看板 | 広告の中身は柔道整復師法の制限に注意 |
| 給料賃金・福利厚生費 | スタッフの給与、社会保険料の事業主負担 | 家族への給与は青色事業専従者給与の届出が必要 |
| 租税公課 | 個人事業税、業務用部分の固定資産税 | 所得税・住民税、罰金・過料は経費にならない |
| 利子割引料 | 開業資金の借入金の利息 | 元本の返済は経費にならない |
出典: 国税庁『No.2210 やさしい必要経費の知識』(令和8年4月1日現在法令等)。勘定科目名は一般的な例
自宅の一室で開業している、自家用車を往療に使っている、といった院で問題になるのが家事関連費です。経費にできるのは、業務に直接必要だったと明らかに区分できる部分だけ。床面積や使用時間など、按分の根拠を書き残しておくことが前提になります。
スタッフの給与は経費の中でいちばん大きな項目になりがちです。給与の組み立て方そのものはスタッフの給与設計で扱いました。
施術ベッドや電療機器は一度に経費にできる?
時の経過で価値が下がる資産は、買った年に全額を経費にせず、法定の耐用年数に分けて少しずつ経費にします。これが減価償却です。ただし金額によっては一度に経費にでき、青色申告者には特例があります。
| 取得価額 | 経費にするやり方 | 青色申告でないと使えないか |
|---|---|---|
| 10万円未満 | 使い始めた年に全額 | 白色でも可 |
| 10万円以上20万円未満 | まとめて3年間で3分の1ずつ(一括償却資産) | 白色でも可 |
| 10万円以上40万円未満 | 使い始めた年に全額。年合計300万円まで | 青色申告者(一定の要件あり)。2026年3月31日までの取得は30万円未満 |
| 上記以外 | 耐用年数に応じて毎年償却 | — |
出典: 国税庁『No.2100 減価償却のあらまし』(令和8年4月1日現在法令等)
40万円未満の特例は、2026年4月1日以後に取得した資産から上限が30万円未満から40万円未満に広がりました。期限は2029年3月31日までの取得分です。施術ベッドや低周波治療器のように数十万円の機器は、この線をまたぐかどうかで1年目の経費が大きく変わります。
取得価額に消費税を含めるかは経理方式で決まり、免税事業者は税込みで判定します。38万円+税の機器は税込み41.8万円になり、免税事業者なら特例の対象から外れる計算です。
出典: 国税庁『No.2100 減価償却のあらまし』(令和8年4月1日現在法令等)
開業時の機器と内装でどれくらいの金額が動くかは接骨院の開業費用を、機器の購入に補助金を充てる場合の扱いは接骨院で使える補助金・助成金をあわせて確認してください。補助金をもらった資産は、取得価額の考え方が変わることがあります。
配偶者に受付を手伝ってもらうなら
生計を一にする家族への給与は、原則として経費になりません。青色申告者なら、15歳以上で年に6か月を超えて専ら事業に従事している家族に払う給与を、「青色事業専従者給与に関する届出書」に書いた金額の範囲で、労務の対価として相当な額まで経費にできます。白色申告では給与としては扱えず、事業専従者控除として配偶者は最高86万円、その他の家族は1人最高50万円を差し引く形になります。
出典: 国税庁『No.2075 青色事業専従者給与と事業専従者控除』(令和8年4月1日現在法令等)
届出の期限は、経費にしたい年の3月15日まで(1月16日以後の開業や、新たに専従者ができた場合は2か月以内)。給与を増やすときも変更届出書が要ります。専従者になった家族は、配偶者控除や扶養控除の対象から外れる点も忘れずに。
ここは院によって判断が分かれます。受付と会計を毎日任せているなら届出をする価値がありますが、週に数時間の手伝いなら「専ら従事」の条件を満たしにくい。編集部は、勤務表で実態を説明できる範囲で額を決めるのが安全だと考えています。
1年の申告スケジュールと個人事業税
- 開業時開業届・青色申告承認申請書開業届は確定申告期限まで、青色申請は開業から2か月以内(1月16日以後の開業)。専従者給与の届出も同じ期限
- 12月31日その年の締め12月施術分の療養費を未収入金に。回数券の未消化分は前受金に
- 翌年3月15日確定申告の期限65万円・55万円控除はこの日までの提出が条件
- 8月個人事業税の納税通知書第1期の納期限は8月31日
- 11月個人事業税・第2期第2期の納期限は11月30日
出典: 国税庁『No.2090 新たに事業を始めたときの届出など』(令和8年4月1日現在法令等)、出典: 国税庁『No.2072 青色申告特別控除』(令和8年4月1日現在法令等)、出典: 東京都主税局『個人事業税』(2026年)
所得税の確定申告をしていれば、個人事業税の申告を別にする必要はありません(申告書の「事業税に関する事項」欄に記入します)。東京都では、柔道整復は「あんま・マッサージ又は指圧・はり・きゅう・柔道整復その他の医業に類する事業」として税率3%。所得から年290万円の事業主控除を引いて計算します。
注意したいのは、青色申告特別控除は事業税の計算では引けないことです。先ほどの想定(控除前の事業所得600万円、専従者給与なし)なら、事業税は(600万円−290万円)×3%=約9.3万円。65万円控除を受けても、この額は変わりません。出典: 東京都主税局『個人事業税』(2026年)
事業税は全額が必要経費になります。8月と11月に払った事業税は、その年の確定申告で租税公課に入れる。毎年のことなので、覚えてしまえば迷いません。
出典: 国税庁『No.2210 やさしい必要経費の知識』(令和8年4月1日現在法令等)
消費税は別の論点です。国税庁は健康保険法などによる医療や、労災保険・自賠責保険の対象となる医療を非課税取引に挙げていますが、自費施術の扱いや課税事業者になるかどうかは、売上の構成で変わります。出典: 国税庁『No.6201 非課税となる取引』(令和8年4月1日現在法令等)
「領収書を確定申告に使いたい」と患者に言われたら
1月から3月にかけて、患者から医療費控除用の領収書を求められることがあります。国税庁は、医療費控除の対象として「柔道整復師による施術の対価」を挙げ、そのうえで、疲れを癒す、体調を整えるといった治療に直接関係のないものは含まれないとしています。
出典: 国税庁『No.1122 医療費控除の対象となる医療費』(令和8年4月1日現在法令等)
つまり、保険施術の窓口負担は対象になり、自費施術は中身によって分かれます。けがの施術として行った自費の部分は対象になりうる一方、リラクゼーション目的のコースは対象外です。院が「控除の対象です」と言い切ることはできないので、判断するのは患者本人と税務署だと伝えたうえで、施術日・金額・施術内容が分かる領収書を出すのが誠実な対応でしょう。
領収書の発行枚数や再発行の記録は、院側の売上の裏付けにもなる。自費メニューの名前を「疲労回復コース」のようにしている院は、患者が控除の対象かどうか迷う原因にもなるため、メニュー名を見直す余地があるでしょう。自費メニューの設計は整骨院の売上の平均とあわせて考えると、売上の内訳も見えやすくなります。
細かい疑問に答えます
- Q開業1年目が赤字でも、青色申告にする意味はありますか?
- A
意味は大きいです。青色申告なら、純損失を翌年以後3年間繰り越して、黒字になった年の所得から差し引ける。白色申告では、繰り越せる損失が被災事業用資産の損失などに限られます。
- Q帳簿や領収書はいつまで取っておけばいいですか?
- A
青色申告者の帳簿と書類は原則7年間の保存です。請求書・見積書・納品書など、5年間でよい書類もあります。療養費の請求控えや施術録は、税とは別に保存期間の決まりがあるので、そちらに合わせて長いほうで管理すると楽です。
- Q現金主義の特例を使えば、療養費の未収計上をしなくて済みますか?
- A
前々年の事業所得等が300万円以下で、届出をしていれば入出金の日で計算できます。ただし55万円・65万円の青色申告特別控除が使えなくなるため、編集部は使う利点が小さいと見ています。
- Q税理士に頼むべきでしょうか?
- A
記帳を会計ソフトで毎月続けられるなら、ひとり院長でも自分で申告している例はあります。スタッフを雇う、機器を多く買う、自費売上が増えて消費税が絡む、といった段階で相談するのが現実的です。数字を融資用の書類に使う場面は事業計画書の書き方でも触れています。
判断の目安
療養費は施術した月の売上として年末に未収計上する。青色申告承認申請書を開業から2か月以内に出し、複式簿記とe-Taxで65万円控除を取りにいく。40万円未満の機器は青色の特例で1年目に経費にできるか確かめ、家族に手伝ってもらうなら専従者給与の届出を先に出しておく。この4つを押さえれば、接骨院の確定申告で大きく外すことはありません。
レセコンや会計ソフトの請求データをそのまま帳簿に流せると、未収入金の管理がぐっと楽になります。ソフト選びはレセコンの比較を、自賠責や労災の請求が混ざる院は交通事故(自賠責)の請求の流れと労災保険の取り扱いも確認してみてください。
柔道整復師・理学療法士の求人・転職情報
働き方・給与・職場選びのポイントは本文の各章で解説しています。
参考・出典
- 国税庁 タックスアンサー No.2070「青色申告制度」
- 国税庁 タックスアンサー No.2072「青色申告特別控除」
- 国税庁 タックスアンサー No.2075「青色事業専従者給与と事業専従者控除」
- 国税庁 タックスアンサー No.2210「やさしい必要経費の知識」
- 国税庁 タックスアンサー No.2100「減価償却のあらまし」
- 国税庁 タックスアンサー No.2090「新たに事業を始めたときの届出など」
- 国税庁 タックスアンサー No.2260「所得税の税率」
- 国税庁 タックスアンサー No.1122「医療費控除の対象となる医療費」
- 国税庁 タックスアンサー No.6201「非課税となる取引」
- 東京都主税局「個人事業税」
参照日: 2026年10月28日(国税庁タックスアンサーは令和8年4月1日現在法令等)
